La contabilidad está presente en todas las empresas: permite registrar sus operaciones, conocer su situación económica y financiera y tomar decisiones a partir de esa información.
Pero ¿qué es realmente la contabilidad? ¿Qué son el activo, el pasivo y el patrimonio neto? ¿Cómo funcionan las cuentas contables? ¿Qué significa debe y haber?
En este artículo de Ensamble de Ideas respondemos 20 preguntas básicas de contabilidad para comprender mejor estos conceptos y los principales temas de la contabilidad básica.
Las preguntas de contabilidad básica más comunes respondidas
1. ¿Qué es la contabilidad?
La contabilidad es una disciplina que, mediante la utilización de diferentes técnicas, registra las operaciones comerciales realizadas por una empresa con la finalidad de generar informes que permitan determinar cuál es su situación patrimonial, financiera y económica.
Esta información puede ser utilizada para la toma de decisiones, tanto por agentes internos como externos de la empresa, y también como una forma de control ante posibles fraudes.
2. ¿Por qué también se los llama Sistema de Información Contable?
Todo sistema está compuesto por cuatro partes: Entrada, Proceso, Salida y Retroalimentación. En contabilidad, este sistema está conformado de la siguiente manera:
- Entrada: Es la que da inicio al sistema mediante las operaciones básicas que realiza una empresa y que deben ser registradas a través de los documentos comerciales utilizados.
- Proceso: Es el ingreso de dicha información a los Libros Contables Obligatorios.
- Salida: Es la información que nos brindarán, por ejemplo, los Estados Contables.
- Retroalimentación: Son las modificaciones que sean necesarias realizar, por ejemplo, mediante los asientos de ajuste.
Por lo tanto, se lo denomina Sistema de Información Contable porque el proceso tiene la conformación de un sistema, brinda información con respecto a la empresa y se aplica a la contabilidad.
Puedes ver este video de nuestro canal de YouTube para obtener una información más completa.
3. ¿Qué es el activo en contabilidad?
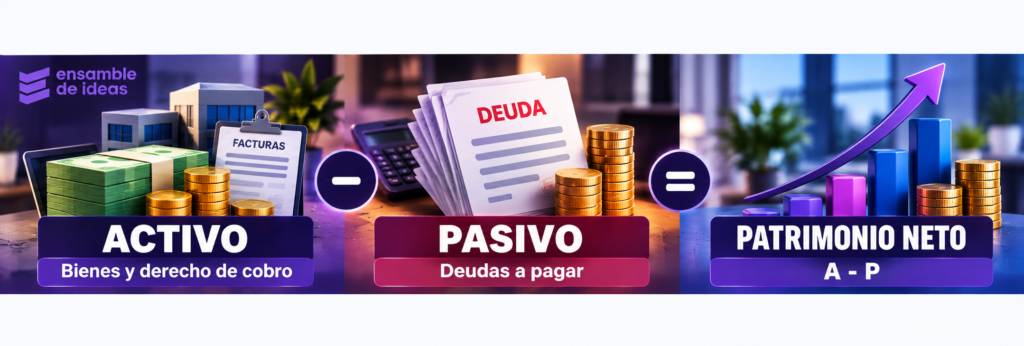
En contabilidad se llama Activo al conjunto de bienes y derechos que posee una empresa y que tienen un valor económico.
Bienes tangibles: Son aquellos que podemos ver y tocar, como el dinero, los cheques, las mercaderías, los muebles, las instalaciones, los rodados, los inmuebles, etc.
Bienes intangibles: Son aquellos bienes que no podemos tocar, pero que tienen un valor económico y forman parte de la empresa. Por ejemplo: el valor de la marca, las patentes, la llave del negocio, etc.
Derechos de cobro: Son todas las sumas de dinero que la empresa tiene derecho a cobrar, estén documentadas o no. Por ejemplo, los créditos por ventas realizadas a plazo.
4. ¿Qué es el pasivo en contabilidad?
El Pasivo en contabilidad está conformado por todas las deudas u obligaciones a pagar que tenga la empresa, estén documentadas o no.
5. ¿Qué es el Patrimonio Neto en contabilidad?
El Patrimonio Neto de una empresa se obtiene de la resta del Activo con el Pasivo. En otras palabras, y para entenderlo de manera sencilla, representa lo que le quedaría a la empresa después de cancelar todas sus deudas.
ACTIVO – PASIVO = PATRIMONIO NETO
Por ejemplo: si tenemos Activos por $100 y Pasivos por $30, el Patrimonio Neto será de $70.
6. ¿Qué es el patrimonio en contabilidad?
El Patrimonio en contabilidad es la suma del Activo con el Pasivo. En otras palabras, es lo que realmente tiene la empresa, es decir, todos sus bienes y todas sus deudas.
ACTIVO + PASIVO = PATRIMONIO
Por ejemplo, si los Activos suman $200 y los Pasivos $70, el Patrimonio de la empresa será de $270.
7. ¿Cuál es la diferencia entre patrimonio y patrimonio neto en contabilidad?
La diferencia entre el Patrimonio y el Patrimonio Neto es la siguiente:
PATRIMONIO = ACTIVO + PASIVO, es decir, la suma de ambos. En otras palabras, todo lo que tengo: bienes más deudas.
PATRIMONIO NETO = ACTIVO – PASIVO, es decir, la resta de ambos. En otras palabras, lo que me quedaría una vez canceladas todas las deudas.
Por ejemplo, si tengo Activos por $100 y Pasivos por $70:
Patrimonio = $170
$100 de Activos + $70 de Pasivos.
Patrimonio Neto = $30
$100 de Activos – $70 de Pasivos.
En este video te lo explicamos con ejemplos.
8. ¿Qué significa que el patrimonio neto es negativo?
Significa que la empresa tiene más deudas que bienes y derechos de cobro, es decir, que ni vendiendo todo lo que tiene puede pagar dichas deudas. Por lo tanto, es una situación muy complicada para una empresa, pudiendo ser causal de disolución y pedido de quiebra, según corresponda.
Por ejemplo, si la empresa tiene Activos por $100 y Pasivos por $120, el Patrimonio Neto será de -$20.
A – P = PN
$100 – $120 = -$20
9. ¿Cuál es la ecuación patrimonial estática en contabilidad?
La situación patrimonial estática es la que determina el Patrimonio Neto de una empresa, es decir:
ACTIVO – PASIVO = PATRIMONIO NETO
La ecuación patrimonial estática muestra la composición del patrimonio de la empresa en un momento determinado, relacionando los bienes y derechos que posee con las obligaciones que debe afrontar.
10. ¿Cuál es la ecuación patrimonial dinámica en contabilidad?
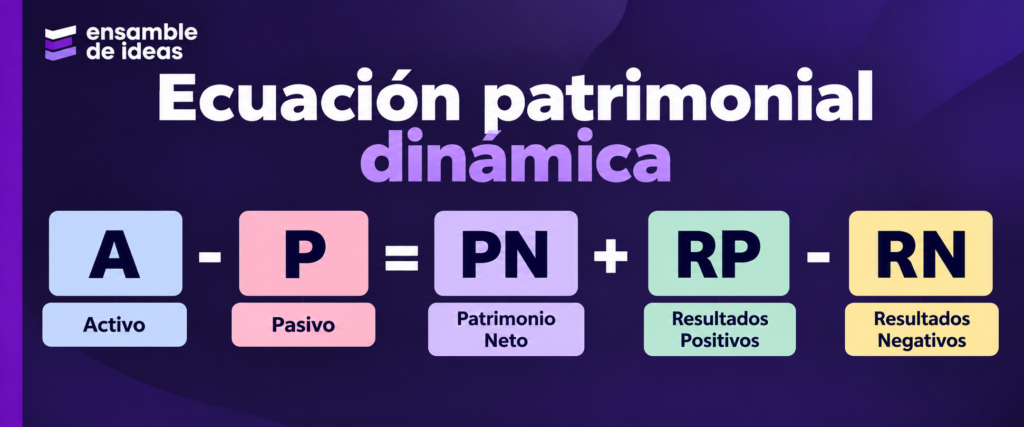
La ecuación patrimonial dinámica incluye los Resultados Positivos (RP) y los Resultados Negativos (RN), además del Activo (A), Pasivo (P) y Patrimonio Neto (PN).
A – P = PN + RP – RN
Se llama dinámica porque, además de mostrar la situación patrimonial de la empresa, contempla las variaciones que se producen como consecuencia de las operaciones que generan resultados.
Por ejemplo, si una empresa tiene Activos por $150, Pasivos por $50, Resultados Positivos por $30 y Resultados Negativos por $10, la ecuación queda:
$150 – $50 = PN + $30 – $10
$100 = PN + $20
Por lo tanto:
PN = $80
Esto significa que los resultados positivos y negativos modifican el Patrimonio Neto de la empresa.
11. ¿Qué son las variaciones patrimoniales en contabilidad?
Son las modificaciones que se producen en el patrimonio de una empresa o comercio debido a las operaciones comerciales de compra, venta, cobro y pago que se realizan constantemente.
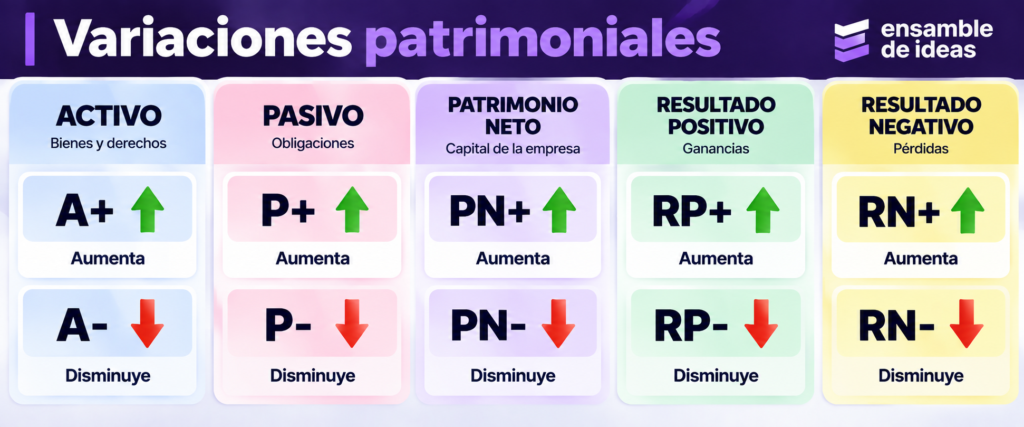
Estas modificaciones pueden hacer que los Activos aumenten o disminuyan, y lo mismo puede suceder con los Pasivos, el Patrimonio Neto, los Resultados Positivos y los Resultados Negativos.
12. ¿Qué tipos de variaciones patrimoniales existen en contabilidad?
Existen tres tipos de variaciones patrimoniales: permutativas, modificativas y mixtas.
Variaciones patrimoniales permutativas: Son las variaciones que se producen en una empresa sin que aumente o disminuya el Patrimonio Neto, es decir, únicamente se producen cambios en los Activos y/o Pasivos. Las opciones que se pueden dar son:
- Cambio de un Activo por otro Activo del mismo valor.
- Cambio de un Pasivo por otro Pasivo del mismo valor.
- Aumento del Activo a cambio de un aumento del Pasivo por igual valor.
- Disminución del Activo a cambio de una disminución del Pasivo por igual valor.
Variaciones patrimoniales modificativas: Son las variaciones que modifican el Patrimonio Neto de una empresa. En estas participan las cuentas de Patrimonio Neto y las cuentas de Resultado Positivo y Resultado Negativo. Las opciones que pueden darse son:
- Modificativas positivas o de ganancia.
- Modificativas negativas o de pérdida.
Variaciones patrimoniales mixtas: En este tipo de variaciones se dan las dos situaciones simultáneamente: se modifica el Patrimonio Neto de una empresa como consecuencia de un Resultado Positivo o Negativo y, al mismo tiempo, se produce un cambio en los bienes y/o deudas. Las opciones que pueden darse son:
- De ganancias o positivas.
- De pérdidas o negativas.
13. ¿Cuáles son las Variaciones Patrimoniales en contabilidad?
Las Variaciones Patrimoniales pueden ser:
- (A+) Activo aumenta: Por ejemplo, si compro mercaderías, voy a tener más de este bien y, por lo tanto, el Activo aumentará.
- (A-) Activo disminuye: Por ejemplo, al pagar una compra en efectivo, el dinero disponible en Caja disminuirá.
- (P+) Pasivo aumenta: Al contraer una deuda, nuestro Pasivo aumentará.
- (P-) Pasivo disminuye: Al pagar una deuda, el Pasivo disminuirá.
- (PN+) Patrimonio Neto aumenta: Al crearse la empresa y realizarse los aportes de capital inicial, el Patrimonio Neto aumentará.
- (PN-) Patrimonio Neto disminuye: Por ejemplo, al disolverse una empresa y devolverse los aportes de capital, el Patrimonio Neto disminuirá.
- (RP+) Resultado Positivo o Ganancia aumenta: Por ejemplo, al cobrar intereses o alquileres, estaremos obteniendo una ganancia y los Resultados Positivos aumentarán.
- (RP-) Resultado Positivo o Ganancia disminuye: Si, por ejemplo, un cliente devuelve una compra que realizó, la ganancia generada por esa venta disminuirá y, por lo tanto, los Resultados Positivos disminuirán.
- (RN+) Resultado Negativo o Pérdida aumenta: Al pagar intereses, comisiones, etc., estaremos teniendo mayores pérdidas y, por lo tanto, los Resultados Negativos aumentarán.
- (RN-) Resultado Negativo o Pérdida disminuye: Si, por ejemplo, nos cobraron de más por algún concepto y nos devuelven ese dinero, la pérdida será menor y los Resultados Negativos disminuirán.
Es importante aclarar que, en contabilidad básica, es decir, en los primeros acercamientos a la materia, es muy probable que las variaciones patrimoniales PN-, RP- y RN- todavía no sean utilizadas. A medida que se avanza en el aprendizaje de la materia, estas variaciones se incorporan y se trabajan con mayor profundidad.
14. ¿Qué son las cuentas contables?
Las cuentas contables son las que se utilizan para clasificar, analizar y registrar hechos económicos. Al mismo tiempo, sirven para mostrar la información financiera, patrimonial y económica de una empresa de manera más ordenada a través de los Estados Contables.
Estas cuentas nos permiten registrar todos los movimientos que realiza una empresa a través de sus operaciones comerciales. Para facilitar las tareas contables, se estableció una única manera de nombrar o agrupar conceptos parecidos y así homogeneizarlos, de modo que cualquiera que lea un Estado Contable o un Libro Diario sepa de qué se habla, sin ningún tipo de doble interpretación.
En el siguiente link tendrás acceso a un listado muy completo de las cuentas contables más utilizadas en contabilidad, clasificadas por Activo, Pasivo, Patrimonio Neto, Resultado Positivo y Resultado Negativo.
15. ¿Cuál es la naturaleza de las cuentas contables?
La naturaleza de las cuentas está muy relacionada con las variaciones patrimoniales. Según su clasificación, las cuentas contables pueden tener dos tipos de saldo: deudor o acreedor. Por lo tanto:
Las cuentas de Resultado Negativo tendrán saldo deudor. Por lo tanto, aumentarán por el Debe y disminuirán por el Haber.
Las cuentas de Activo tendrán saldo deudor. Por lo tanto, aumentarán por el Debe y disminuirán por el Haber.
Las cuentas de Pasivo tendrán saldo acreedor. Por lo tanto, aumentarán por el Haber y disminuirán por el Debe.
Las cuentas de Patrimonio Neto tendrán saldo acreedor. Por lo tanto, aumentarán por el Haber y disminuirán por el Debe.
Las cuentas de Resultado Positivo tendrán saldo acreedor. Por lo tanto, aumentarán por el Haber y disminuirán por el Debe.
16. ¿Cuándo se debitan y acreditan las cuentas?: El Debe y Haber en Contabilidad
Como vimos anteriormente, según la naturaleza de cada cuenta, estas pueden tener saldo deudor o saldo acreedor. Esto determina cuándo una cuenta se debita y cuándo se acredita.
En contabilidad:
- Debitar una cuenta significa registrar un importe en el Debe.
- Acreditar una cuenta significa registrar un importe en el Haber.
Por lo tanto:
| Tipo de cuenta | Aumenta | Disminuye |
|---|---|---|
| Activo | Debe | Haber |
| Pasivo | Haber | Debe |
| Patrimonio Neto | Haber | Debe |
| Resultado Positivo | Haber | Debe |
| Resultado Negativo | Debe | Haber |
Por ejemplo, si compramos mercaderías y las pagamos en efectivo, la cuenta Mercaderías aumenta y, por ser una cuenta de Activo, se registra en el Debe. Al mismo tiempo, la cuenta Caja disminuye y, por ser también una cuenta de Activo, se registra en el Haber.
De esta manera, podemos relacionar las variaciones patrimoniales que vimos anteriormente con la forma en que se registran las operaciones contables.
En resumen:
ACTIVO Y RESULTADO NEGATIVO → aumentan por el DEBE.
PASIVO, PATRIMONIO NETO Y RESULTADO POSITIVO → aumentan por el HABER.
Te dejamos un video de nuestro canal donde explicamos en profundidad este tema.
La partida doble es el método que se utiliza en contabilidad para registrar las operaciones que realiza una empresa.
Se basa en un principio muy sencillo: toda operación afecta, como mínimo, a dos cuentas. Es decir, cuando una cuenta aumenta o disminuye, otra cuenta también se verá afectada.
Por ejemplo, si compramos mercaderías por $10.000 y las pagamos en efectivo:
- Mercaderías aumenta → se registra en el Debe: $10.000.
- Caja disminuye → se registra en el Haber: $10.000.
Por lo tanto:
DEBE: $10.000 = HABER: $10.000
Esto significa que, en toda registración contable, la suma de los importes registrados en el Debe siempre tiene que ser igual a la suma de los importes registrados en el Haber.
DEBE = HABER
La partida doble permite así mantener el equilibrio de las registraciones contables.
17. ¿Cuáles son las operaciones comerciales básicas en una empresa?
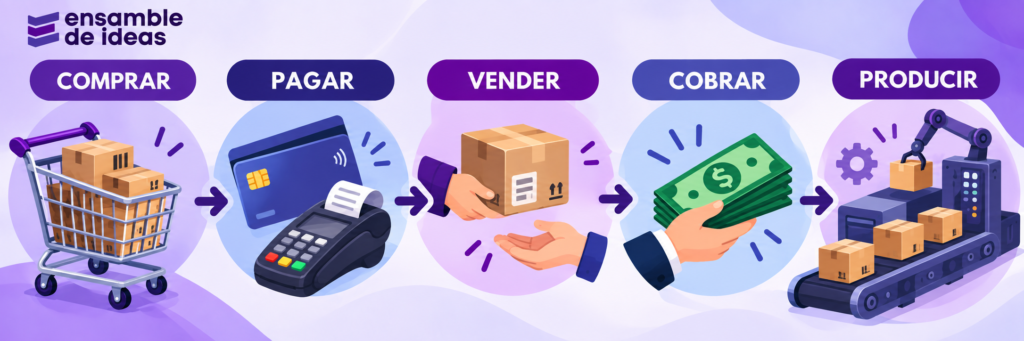
Casi todos loLas empresas comerciales realizan cuatro operaciones comerciales básicas. En las empresas productivas o de fabricación se agrega una quinta operación: producir o fabricar.
Estas operaciones comerciales son:
- Comprar: Adquirir todos aquellos bienes que serán necesarios para desarrollar sus actividades diarias.
- Pagar: Abonar el monto de las compras realizadas.
- Vender: Comercializar los bienes adquiridos y/o fabricados a cambio de un precio establecido. Dichos productos son el objeto de la actividad principal de la empresa.
- Cobrar: Recibir el dinero correspondiente a las ventas realizadas.
- Producir o fabricar: Transformar las materias primas en productos finales listos para su comercialización.
Todas estas operaciones comerciales tienen un documento comercial respaldatorio que permite dejar constancia de la transacción realizada.
18. ¿Qué son los documentos comerciales?
Los documentos comerciales son comprobantes realizados por escrito con los cuales se puede certificar una transacción u operación comercial realizada, ya sea de compra, pago, venta o cobro.
Los documentos comerciales ayudan a mantener un apropiado control de todas las operaciones que una empresa efectúa y sirven como respaldo para su posterior registración contable. Además, deben realizarse de acuerdo con lo dispuesto por las disposiciones legales vigentes.
19. ¿Cuáles son los documentos comerciales más usados?
Los documentos comerciales más usados, y que ayudan a la contabilidad a realizar sus registros, son:
- Factura, tickets y documentos homologados por controladores fiscales.
- Remito.
- Recibo.
- Nota de crédito y nota de débito.
- Cheque.
- Pagaré.
- Comprobante de las tarjetas de crédito.
- Extractos bancarios.
Si querés saber más acerca de los documentos comerciales, te recomendamos leer este artículo de Ensamble de Ideas.
20. ¿Cuáles son los Libros Contables Obligatorios?
En Argentina, los Libros Contables Obligatorios son:
- Libro Diario.
- Libro de Inventario y Balances.
Estos libros son establecidos por el Código Civil y Comercial de la Nación, que actualmente regula la obligación de llevar registros contables en Argentina.
Existen también libros auxiliares, como por ejemplo: Libro Mayor, IVA Compras e IVA Ventas, de inventarios, etc.
Conclusiones
La contabilidad es una herramienta fundamental para conocer la situación de una empresa y registrar de manera ordenada todas las operaciones que realiza.
A lo largo de estas preguntas vimos conceptos básicos como el Activo, Pasivo, Patrimonio Neto, las variaciones patrimoniales, las cuentas contables, el Debe y el Haber y la partida doble. También conocimos las principales operaciones comerciales, los documentos que las respaldan y los libros contables obligatorios.
Comprender estos conceptos es el primer paso para poder interpretar y realizar registraciones contables de manera correcta.
20 preguntas de contabilidad básica – Ensamble de Ideas – Copyright 2026