Pensá en la palabra dinero, el billete que tenés guardado en tu billetera. Vos quizás le decís “guita”, pero hay otras personas que le dicen “plata” y también se escucha “biyuya”, “money”, etc. Ahora imaginate que cada contador, de cada una de las miles de empresas que existen en el país, escriba en los registros contables usando nombres distintos para cada cosa que compre, o las distintas formas en las que pague o cobre. Sería un caos inentendible.
Para que eso no pase, la contabilidad usa un sistema de nombres fijos para cada tipo de bien, deuda o movimiento de plata que tiene una empresa, y a esos nombres se los llama “Cuentas Contables”. En este artículo vas a encontrar el listado más completo de esas cuentas contables, con su definición, para qué se usa cada una y en qué rubro va: Activo, Pasivo, Patrimonio Neto, Resultados Positivos o Resultados Negativos. Es la guía que te vas a querer guardar para cuando tengas que armar un asiento contable y no te acuerdes cómo se llama tal o cual cuenta.
Definición de cuentas contables
Las cuentas contables son los nombres fijos que se usan en el proceso de registración contable. Cada cuenta representa un bien, una deuda o un grupo de elementos parecidos, y sirve para que la información financiera, patrimonial y económica de la empresa quede ordenada y sea fácil de leer en los Estados Contables, que es un “resumen” que presenta el contador a los socios y accionistas al final del proceso para que conozcan la situación de la empresa.
Por lo tanto, al usar siempre los mismos nombres, cualquiera que lea un Estado Contable o Libro Diario sabe de lo que se habla sin ningún tipo de doble interpretación.
A estas cuentas se las va a agrupar en cinco grupos: Activo, Pasivo, Patrimonio Neto, Resultados Positivos y Resultados Negativos, según sus características, y que explicaremos a continuación.
Clasificación de cuentas contables
La clasificación de cuentas contables se divide en cinco rubros:
- Activo
- Pasivo
- Patrimonio Neto
- Resultados Negativos o Pérdidas
- Resultados Positivos o Ganancias
Activo: Son todos los bienes tangibles e intangibles de la empresa. Es decir, todo lo que necesitamos para poder trabajar: el dinero, una cuenta bancaria, una computadora, muebles, una moto para el delivery, etc. Aparte están los bienes que no podemos tocar pero que generan valor a la empresa, como el valor de una marca registrada.
Además, en el Activo se suman los derechos de cobro, es decir todas las deudas documentadas o no documentadas que tenemos a nuestro favor. En otras palabras, el dinero que nos deben.
Pasivo: Son todas las obligaciones de pago que tenemos con terceros, sean documentadas o no. Es decir, todo el dinero que debemos.
Patrimonio Neto: En términos contables se lo define como la diferencia entre el Activo y el Pasivo (A-P=PN). Acá también, entre otras cosas, está incluido el capital de la empresa y los resultados de ejercicios anteriores.
Resultados Negativos: Son aquellos eventos que por algún motivo nos hacen perder dinero, por ejemplo al pagar sueldos o servicios, etc.
Resultados Positivos: Son aquellos eventos que por algún motivo nos hacen ganar dinero, por ejemplo cuando vendemos o cuando cobramos un alquiler, etc.
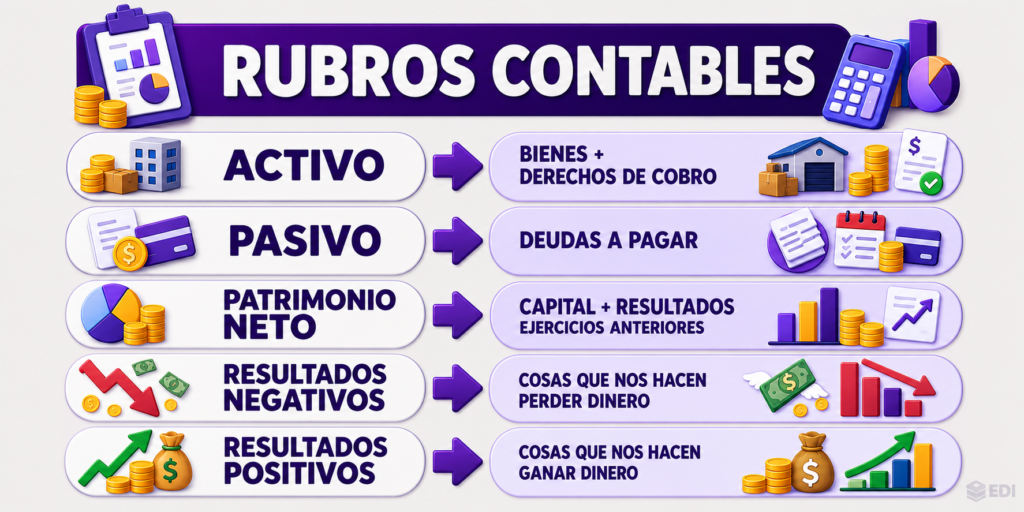
Las cuentas contables clasificadas en Activo, Pasivo, Patrimonio Neto, Resultado Positivo y Resultado Negativo
Lista de cuentas del ACTIVO
| TERMINOLOGÍA COMÚN | CUENTAS CONTABLES DE ACTIVO | |
| 1 | Dinero en efectivo | CAJA |
| 2 | Pequeña cantidad de dinero para usar en gastos menores | FONDO FIJO |
| 3 | Dinero depositado en una cuenta corriente bancaria | BANCO XXX C/C |
| 4 | Dinero depositado en una caja de ahorros bancaria | BANCO XXX C/A |
| 5 | Cheques al día recibidos de terceros | VALORES A DEPOSITAR |
| 6 | Cheques de pago diferido recibidos de terceros | VALORES DIFERIDOS A DEPOSITAR |
| 7 | Cheques rechazados | CHEQUES RECHAZADOS |
| 8 | Dinero en moneda extranjera | MONEDA EXTRANJERA |
| 9 | Cupones recibidos de tarjetas de crédito | TARJETA DE CRÉDITO XXX |
| 10 | Bienes destinados para la venta | MERCADERÍAS |
| 11 | Bienes destinados para la fabricación de mercaderías | MATERIAS PRIMAS |
| 12 | Sillas, escritorios, teléfonos, fotocopiadoras, etc. | MUEBLES Y ÚTILES |
| 13 | Aire acondicionado, ventiladores de techos, estufas, etc. (bienes que necesitan instalarse y después no se mueven) | INSTALACIONES |
| 14 | Locales, oficinas, depósitos, galpones, etc. | INMUEBLES |
| 15 | Autos, camiones, camionetas, motos, etc. | RODADOS |
| 16 | Máquinas envasadoras, etiquetadoras, tornos, etc. | MAQUINARIAS |
| 17 | Notebooks, pcs, impresoras, scanners, etc. | EQUIPOS DE COMPUTACIÓN |
| 18 | Deudas a cobrar por venta de mercaderías | DEUDORES POR VENTAS |
| 19 | Deudas a cobrar por ventas de otros bienes (no mercaderías) | DEUDORES VARIOS |
| 20 | Deudas vencidas no cobradas | DEUDORES MOROSOS |
| 21 | Deudas pasadas a juicio para cobrar | DEUDORES EN GESTIÓN JUDICIAL |
| 22 | Creación de una previsión de deudores incobrables | PREVISIÓN DEUDORES INCOBRABLES |
| 23 | Creación de una previsión para desvalorización de bienes de cambio | PREVISIÓN POR DESVALORIZACIÓN DE BIENES DE CAMBIO |
| 24 | Creación de una previsión para desvalorización de valores mobiliarios | PREVISIÓN DE DESVALORIZACIÓN DE BIENES MOBILIARIOS |
| 25 | Deudas a cobrar documentadas (pagaré) | DOCUMENTOS A COBRAR |
| 26 | IVA aplicado de compras realizadas | IVA CRÉDITO FISCAL |
| 27 | Saldo a favor del IVA luego de la liquidación | IVA A FAVOR |
| 28 | Intereses pagados por adelantado | INTERESES PAGADOS POR ADELANTADO* |
| 29 | Alquileres pagados por adelantado | ALQUILERES PAGADOS POR ADELANTADO* |
| 30 | Amortizaciones acumuladas de los distintos bienes de uso | AMORTIZACIÓN ACUMULADA DE XXXX |
| 31 | Dinero que se comprometió a aportar un socio según el Contrato Social | SOCIO XXX CUENTA APORTE |
| 32 | Ídem en una SA | ACCIONISTA XXX |
| 33 | Ídem en una SRL | SOCIOS XXX CUOTA SUSCRIPTA |
| 34 | Inversiones en acciones, títulos públicos, Debentures, etc. | VALORES MOBILIARIOS |
| 35 | Llave del negocio | LLAVE DEL NEGOCIO |
| 36 | Valor de las marcas y patentes registradas | MARCAS Y PATENTES |
| 37 | Documentos descontados antes de su vencimiento | DOCUMENTOS DESCONTADOS |
| 38 | Señas entregadas antes de una compra | SEÑAS ENTREGADAS |
| 39 | Bienes de uso con prenda real | XXX PRENDADOS |
| 40 | Bienes de uso con hipotecas | XXX HIPOTECADOS |
* Pueden recibir también el nombre de A DEVENGAR
Las cuentas contables de Activo se subdividen en corrientes y no corrientes. Según la RT 8 de la Federación Argentina de Consejos Profesionales de Ciencias Económicas, la clasificación depende de la liquidez, cuán rápido se convertirá ese bien en efectivo. Generalmente, este plazo se estipula en un año.
Lista de cuentas del PASIVO
| TERMINOLOGÍA COMÚN | CUENTAS CONTABLES DE PASIVO | |
| 1 | Pagarés (Deuda documentada) emitidos o terceros | DOCUMENTOS A PAGAR |
| 2 | Deudas en cuenta corriente comercial (fiado) por compra de mercadería | PROVEEDORES |
| 3 | Deudas en cuenta corriente comercial (fiado) otros – no mercaderías – | ACREEDORES VARIOS |
| 4 | Cheques de pago diferido de nuestra firma | CHEQUES A PAGAR |
| 5 | IVA de las ventas realizadas | IVA DÉBITO FISCAL |
| 6 | Saldo a pagar de la posición del IVA | IVA A PAGAR |
| 7 | Cualquier tipo de deuda a pagar por gastos | XXX A PAGAR |
| 8 | Aporte adicional de los socios en la apertura o lo que la sociedad le debe a un socio | SOCIO XXX CUENTA PARTICULAR |
| 9 | Distribución de ganancias a pagar a los socios | DIVIDENDOS A PAGAR |
| 10 | Alquileres cobrados por adelantado | ALQUILERES COBRADOS POR ADELANTADO * |
| 11 | Intereses cobrados por adelantado | INTERESES COBRADOS POR ADELANTADO* |
| 12 | Señas recibidas por una compra | SEÑAS RECIBIDAS |
| 13 | Adelanto de dinero de nuestro banco a nuestra c/c | ADELANTOS EN CUENTA CORRIENTE |
| 14 | Prendas | DOCUMENTOS A PAGAR CON GARANTÍA REAL |
| 15 | Hipotecas | HIPOTECAS A PAGAR |
| 16 | Creación de una previsión para mantenimiento | PREVISIÓN PARA MANTENIMIENTOS |
| 17 | Creación de una previsión para despidos | PREVISIÓN PARA DESPIDOS |
| 18 | Creación de una previsión por accidentes de trabajo | PREVISIÓN PARA ACCIDENTES DE TRABAJO |
.* Pueden recibir también el nombre de “A DEVENGAR”
Las cuentas contables de Pasivo se subdividen en corrientes y no corrientes. Según la RT 8 de la Federación Argentina de Consejos Profesionales de Ciencias Económicas, la clasificación depende de la liquidez, es decir, cuán rápido se convertirá esa deuda en el en efectivo. Generalmente, este plazo se estipula en un año.
Lista de Cuentas de PATRIMONIO NETO
| TERMINOLOGÍA COMÚN | CUENTAS CONTABLES DE PATRIMONIO NETO | |
| 1 | Aporte inicial de los socios | CAPITAL * |
| 2 | Resultados del ejercicio (ganancia o pérdida) | RESULTADO DEL EJERCICIO |
| 3 | Reserva legal | RESERVA LEGAL |
| 4 | Reserva facultativa | RESERVA FACULTATIVA |
| 5 | Reserva estatutaria | RESERVA ESTATUTARIA |
.*Según el tipo de sociedad puede recibir el nombre de CAPITAL SOCIAL – CAPITAL SUSCRIPTO
Lista de Cuentas de RESULTADO NEGATIVO
(PÉRDIDAS)
| TERMINOLOGÍA COMÚN | CUENTAS DE RESULTADO NEGATIVO | |
| 1 | El precio que nos costó comprar las mercaderías que vendimos | COSTO DE MERCADERÍAS VENDIDAS (CMV) |
| 2 | Gastos chicos varios (arts. de limpieza, gastos de librería, etc.) | GASTOS GENERALES |
| 3 | Servicios de Luz, gas, teléfono, internet, etc. | SERVICIOS PAGADOS |
| 4 | ABL, Rentas, impuestos a favor del Estado | IMPUESTOS PAGADOS |
| 5 | Gastos por fletes o transportes de materias primas o mercaderías | FLETES Y ACARREOS |
| 6 | Seguros de todo tipo | SEGUROS PAGADOS |
| 7 | Sueldos del personal | SUELDOS Y JORNALES |
| 8 | Pago del alquiler | ALQUILERES PAGADOS *1 |
| 9 | Pago de intereses | INTERESES PAGADOS *1 |
| 10 | Pago adelantado de intereses | INTERESES PAGADOS POR ADELANTADO *3 |
| 11 | Pago de comisiones | COMISIONES PAGADAS *1 |
| 12 | Pago de comisiones por adelantado | COMISIONES PAGADAS POR ADELANTADO *3 |
| 13 | Descuentos que hicimos por ventas | DESCUENTOS CEDIDOS *2 |
| 14 | Bonificaciones que hicimos en ventas | BONIFICACIONES CEDIDAS *2 |
| 15 | Gastos grandes de todo tipo (identificados) | GASTOS DE XXXXX |
| 16 | Amortizaciones de los bienes de uso | AMORTIZACIONES |
| 17 | Gastos por viajes de trabajo | VIÁTICOS |
| 18 | Diferencia negativa en el tipo de cambio | DIFERENCIA NEGATIVA DE CAMBIO |
| 19 | Faltante de dinero en el arqueo de caja | FALTANTE DE CAJA |
| 20 | Faltante de mercaderías luego de un arqueo | FALTANTE DE MERCADERÍAS |
| 21 | Deudas que ya se sabe que no se van a cobrar | DEUDORES INCOBRABLES |
.*1 La palabra pagados se puede reemplazar por PERDIDOS
. *2 La palabra cedidos se puede cambiar por PERDIDOS
.*3 También se puede cambiar “por adelantado” por A DEVENGAR
Lista de Cuentas de RESULTADO POSITIVO (GANANCIA)
| TERMINOLOGÍA COMÚN | CUENTAS CONTABLES DE RESULTADO POSITIVO | |
| 1 | Ventas realizadas | VENTAS |
| 2 | Cobro de comisiones | COMISIONES COBRADAS * |
| 3 | Cobro de alquiler | ALQUILERES COBRADOS * |
| 4 | Cobro de intereses | INTERESES COBRADOS * |
| 5 | Descuentos que nos hicieron por compras | DESCUENTOS OBTENIDOS * |
| 6 | ————————- | ————— |
| 7 | Diferencia positiva en el tipo de cambio | DIFERENCIA POSITIVA DE CAMBIO |
| 8 | Sobrante de dinero en el arqueo de caja | SOBRANTE DE CAJA |
| 9 | Sobrante de mercaderías luego de un inventario | SOBRANTE DE MERCADERÍAS |
| 10 | Recupero de previsiones | RECUPERO DE PREVISIÓN |
.* La palabra cobrados/as y obtenidos/as se puede cambiar por GANADOS/AS
Conclusiones
Con este listado ya tenés a mano las cuentas contables más usadas, agrupadas por rubro y con su definición en criollo. No hace falta que te las memorices todas de una — la idea es que vuelvas a este artículo cada vez que tengas dudas sobre en qué cuenta va tal operación o en qué rubro se clasifica.
Ahora que entendés qué son y cómo se agrupan, el siguiente paso es ver cómo se usan en la práctica: en qué momento una cuenta va al Debe y en cuál al Haber, y cómo se registran las operaciones comerciales del día a día de una empresa.
Las cuentas contables más usadas – Copyright 2026