Le vendiste algo a un amigo, un familiar, o hasta a un cliente de tu propio negocio, y quedaron en que te paga “después”. Pasa el tiempo… y ese “después” nunca llega. ¿Qué hacés con esa plata que en teoría es tuya pero todavía no tenés en la mano?
En contabilidad esto tiene nombre y tiene un camino bien marcado: se llama depuración de deudores, y es el proceso que sigue una deuda desde que nace hasta que se cobra — o, en el peor de los casos, hasta que se da por perdida. En esta guía de Ensamble de Ideas vas a aprender a identificar cada tipo de deudor, entender por qué cambia de categoría con el tiempo, y a registrar todo eso con los asientos contables correspondientes.
Concepto de depuración de deudores
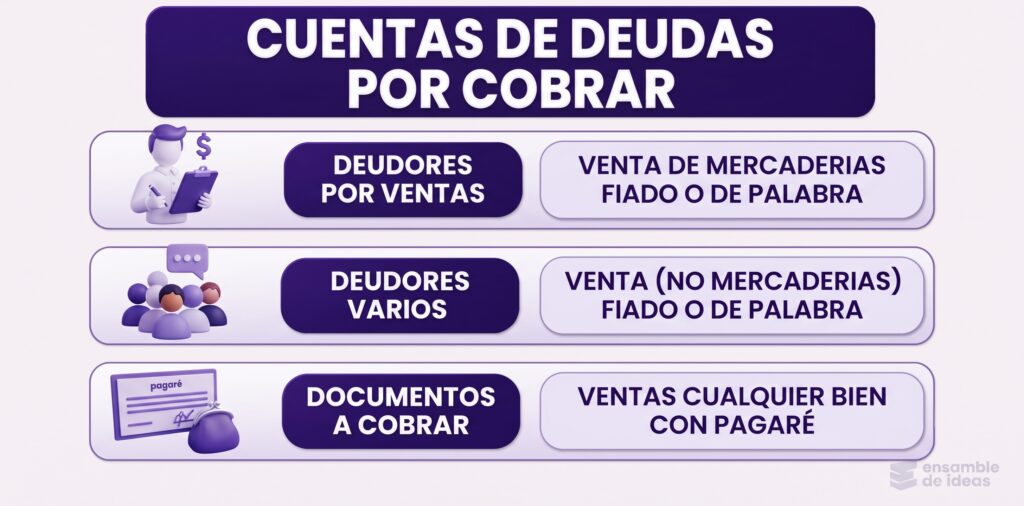
Todos los días, en cualquier empresa, se compra, se paga, se vende y se cobra. El problema es que no siempre se cobra en el momento: muchas veces el vendedor le da al cliente la posibilidad de pagar más adelante, según lo que hayan acordado entre los dos. Ahí nace lo que en contabilidad se conoce como deuda por cobrar — y según de qué tipo de deuda se trate, va a existir una cuenta contable específica para registrarla en los Libros Obligatorios. Son estas tres:
- Deudores por ventas: la deuda surge únicamente de la venta de mercaderías, sin firmar ningún documento — es decir, de palabra o fiado. También se la conoce como cuenta corriente comercial.
- Deudores varios: es el mismo caso — venta de palabra, sin documento — pero por bienes que no son mercaderías (por ejemplo, un rodado de la empresa que ya no se usa).
- Documentos a cobrar: acá sí se firma un documento, un pagaré, ya sea por la venta de mercaderías o de cualquier otro bien.
Estas tres cuentas son derechos de cobro para la empresa, así que las tres son cuentas de Activo. Y son, además, los primeros tres tipos de deudores que existen — antes de que arranque la depuración. Mientras la deuda esté dentro del plazo que se pactó, el cliente sigue siendo uno de estos tres: deudor por ventas, deudor varios o documento a cobrar.
Ahora, ¿qué pasa si llega la fecha acordada y el cliente no paga? Ahí ese deudor “cambia de categoría” — y es justo eso lo que se llama depuración de deudores.
La depuración de deudores
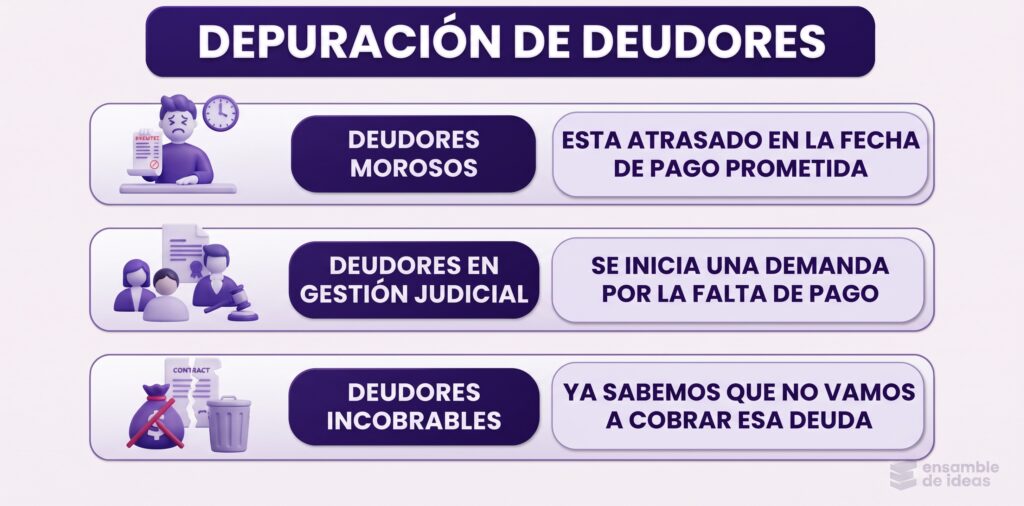
A medida que pasa el tiempo y la deuda sigue sin cobrarse, el deudor va cambiando de categoría, hasta el punto en que puede terminar siendo una deuda que ya sabemos que jamás vamos a cobrar. Veamos ese recorrido y qué cuenta le corresponde a cada etapa — más abajo vas a ver los asientos contables de cada una:
- Deudores morosos: cualquiera de los tres deudores anteriores pasa a ser moroso automáticamente al día siguiente de la fecha pactada, si no pagó. Por ejemplo: si un cliente prometió pagar el 4 de febrero y no lo hizo, el 5 de febrero ya es un deudor moroso.
- Deudores en gestión judicial: el cliente sigue sin pagar, así que se le inicia una demanda para cobrar la deuda. No hay un plazo fijo para dar este paso — cada empresa decide cuándo hacerlo (incluso puede no hacerlo nunca).
- Deudores incobrables: es cuando ya se sabe que esa deuda no se va a cobrar — el motivo más común es que el deudor se declaró en quiebra.
Los deudores morosos y los deudores en gestión judicial siguen siendo derechos de cobro, así que también son cuentas de Activo. Los deudores incobrables, en cambio, ya no representan ningún derecho — son una pérdida, un Resultado Negativo.
Registración contable
Por último analizaremos un caso de depuración de deudores, viendo como se registra contablemente cada tipo de deudores según las situaciones recién explicadas.
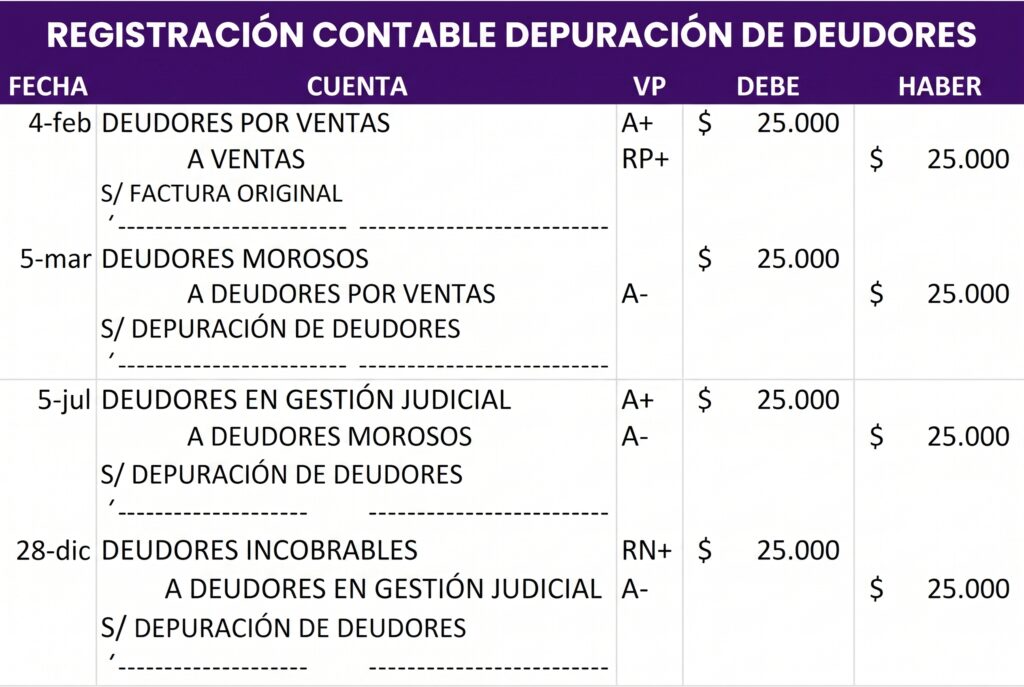
- El 4 de de febrero vendemos mercaderías por $25.000 y el cliente nos queda debiendo de palabra, quien promete pagarnos en 30 días.
- El 5 de marzo el cliente aún no nos paga dicha deuda.
- El 5 de julio le iniciamos un juicio al cliente para cobrar la deuda.
- El 28 de diciembre el cliente se declara en quiebra y por tal motivo la deuda se declara incobrable.
Asiento contable 1 – Deudores por Ventas
El 4 de febrero registramos la deuda de palabra. Como fue por venta de mercaderías, usamos Deudores por ventas — una cuenta de Activo, porque es un derecho de cobro que está aumentando (A+). Si la venta hubiera sido de otro bien que no sea mercadería, se usaría Deudores varios; y si el cliente hubiera firmado un pagaré, correspondería Documentos a cobrar.
Asiento contable 2 – Deudores morosos
El 5 de marzo se cumplen los 30 días que el cliente había prometido, y no pagó. Ahí cambia de categoría: pasa a ser Deudores morosos. La cuenta que entra (Deudores morosos) es A+ y va al Debe; la que sale (Deudores por ventas) es A- y va al Haber. Las dos siguen siendo cuentas de Activo, porque en ambos casos seguimos teniendo un derecho de cobro — solo cambió el nombre de la categoría.
Asiento contable 3 – Deudores en gestión judicial
Pasan varios meses (acá no hay un plazo fijo — cada empresa decide cuándo dar este paso, incluso puede no darlo nunca) y el cliente sigue sin pagar. Se decide iniciarle juicio, y el deudor cambia de categoría otra vez: Deudores en gestión judicial. Misma lógica que el asiento anterior: la cuenta que entra es A+ en el Debe, la que sale es A- en el Haber.
Asiento contable 4 – Deudores incobrables
El cliente se declara en quiebra y avisa que no va a pagar. Acá ya no hay ningún derecho de cobro que registrar — hay que reconocer que esa plata se perdió. Por eso usamos Deudores incobrables, una cuenta de Resultado Negativo que aumenta (RN+) y va al Debe. Del otro lado sale Deudores en gestión judicial, como A- en el Haber — y con esto termina el recorrido de la depuración.
Un último detalle: todas las cuentas que vimos en este proceso —excepto Deudores incobrables— son de Activo corriente, porque en la mayoría de los casos su liquidez es menor a un año. Si un caso puntual superara ese plazo, pasaría a formar parte del Activo No Corriente.
Conclusiones
Volvamos a esa deuda que tu amigo o tu cliente nunca te pagó. Ya sabés que no se queda estancada: arranca como un derecho de cobro normal (deudores por ventas, varios o documentos a cobrar), y si no te pagan a tiempo, va cambiando de categoría — moroso, gestión judicial — hasta que, en el peor de los casos, termina siendo incobrable.
Lo importante para no perderte es esto: mientras exista alguna chance de cobrar esa deuda, sigue siendo un Activo. Recién cuando esa chance desaparece del todo, se convierte en una pérdida. Ese es el criterio que explica por qué cambian las cuentas en cada asiento que vimos.
Con esto ya tenés todo el recorrido de la depuración de deudores: desde que nace la venta hasta que se da por perdida la cobranza, con el asiento contable correspondiente a cada paso.
Últimos post de EDI
- LOS SERES VIVOS: CARACTERÍSTICAS, CLASIFICACIÓN Y DIVERSIDAD DE LA VIDA
- LIVING ORGANISMS: CHARACTERISTICS, CLASSIFICATION, AND THE DIVERSITY OF LIFE
- ¿QUÉ ES LA BIOLOGÍA? LA CIENCIA QUE ESTUDIA LA VIDA
- ¿QUÉ ES LA FÍSICA? LA CIENCIA QUE BUSCA COMPRENDER LOS FENÓMENOS DE LA NATURALEZA
- LA EXPANSIÓN ÁRABE Y EL NACIMIENTO DEL CALIFATO
- Ensamble de Ideas
Proceso contable de Depuración de Deudores – Ensamble de Ideas – Copyright 2026