Una empresa nunca maneja solo la plata de su dueño. Hay socios que pusieron capital, inversionistas que quieren saber si les conviene seguir apostando a ese negocio, bancos que necesitan saber cuán fiable es la empresa para prestarle dinero. Todos ellos tienen algo en común: necesitan información confiable sobre cómo se está administrando esa empresa. Sin un registro ordenado de cada operación, sería imposible saberlo —y ahí es donde ese control se vuelve indispensable, tanto para tomar buenas decisiones como para evitar que alguien manipule los números a su favor. De ese control se encarga el Sistema de Información Contable (SIC).
La contabilidad y el Sistema de Información Contable
La contabilidad es la disciplina que se encarga de registrar las operaciones comerciales que realiza una empresa —compras, ventas, pagos, cobros— para mantener un control preciso de sus recursos, sus operaciones y sus resultados. A partir de ese registro se puede saber, en cualquier momento, cuál es la situación patrimonial, económica y financiera de una empresa, y usar esa información para tomar decisiones.
Para que ese registro no dependa del criterio de cada contador, existe un conjunto de reglas comunes llamado Principios de Contabilidad Generalmente Aceptados (PCGA), también conocidos como Normas de Información Financiera (NIF). Son la guía que define cómo se mide y se informa el patrimonio de una empresa, más allá de quién esté llevando los libros.
Por lo tanto, como vimos recién la contabilidad es una disciplina que se utiliza para registrar las operaciones comerciales que realice una empresa y así luego poder elaborar informes finales que sirvan para la mejor toma de decisiones. También servirá para conocer cuál es la situación financiera de esa empresa (por ejemplo cuando dinero se ganó o se perdió), como así también su situación patrimonial (por ejemplo cuál es el valor de los bienes y deudas que posea). A todo este proceso se le puede dar el nombre de Sistema de Información Contable.
¿Cómo funciona un Sistema de Información Contable -SIC-?
Un sistema es un conjunto de partes que se relacionan entre sí para cumplir un objetivo en común. En el caso del SIC, ese objetivo es presentar informes patrimoniales, económicos y financieros que ayuden a tomar mejores decisiones, reduzcan el riesgo de fraude y mantengan informados a quienes tienen interés en la empresa.
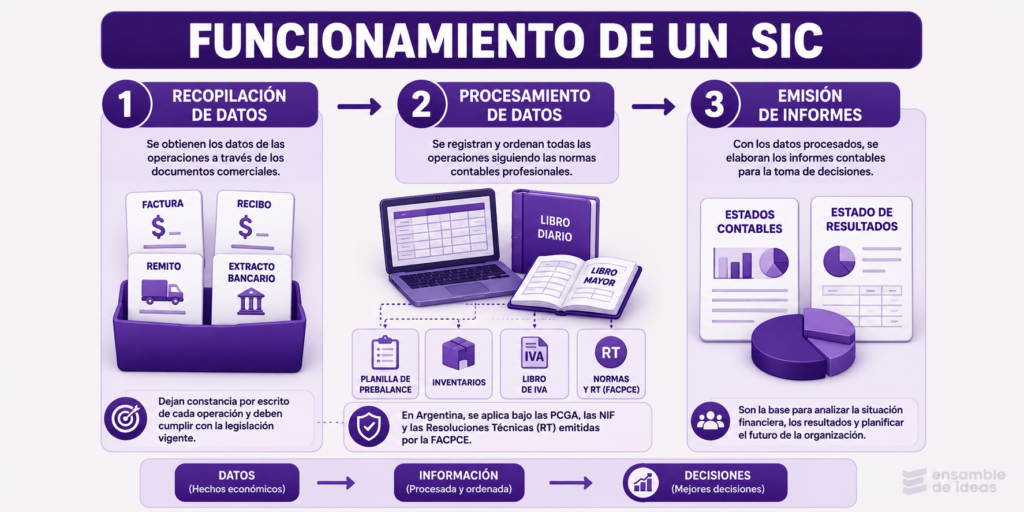
Para lograrlo, el proceso se organiza en tres etapas:
1. Recopilación de datos. Todo arranca con los documentos comerciales: facturas, recibos, remitos, extractos bancarios. Son los comprobantes que dejan constancia por escrito de cada operación (una compra, una venta, un pago), y deben confeccionarse según lo que exige la legislación de cada país. Conocé más acerca de ellos en nuestro artículo donde los explicamos en detalle.
2. Procesamiento de datos. Acá es donde entra en juego la contabilidad propiamente dicha: se registran y ordenan todas las operaciones recopiladas. Incluye tareas como la confección del Libro Diario y del Libro Mayor, la planilla de prebalance, los inventarios o el Libro de IVA. En Argentina, además de las PCGA y las NIF, este proceso está regulado por las Resoluciones Técnicas (RT) que emite la Federación Argentina de Consejos Profesionales de Ciencias Económicas (FACPCE), para que todos los profesionales apliquen los mismos criterios.
3. Emisión de informes. Es la etapa final: con los datos ya procesados, se arman los Estados Contables y el Estado de Resultados, que son los documentos que finalmente se usan para tomar decisiones.

Un poco de historia: de las tablillas de arcilla a Luca Pacioli y el inicio de la contabilidad moderna
La necesidad de llevar registros económicos es tan vieja como las primeras civilizaciones. Hay tablillas de arcilla con anotaciones de más de 5.000 años que muestran a los primeros pueblos registrando sus bienes, sus cosechas y sus trueques. La contabilidad, como práctica, existía mucho antes de que alguien escribiera sus primeras reglas.
Egipcios, fenicios y romanos fueron sumando sus propios aportes con el tiempo, hasta llegar a un momento clave: en 1458, Benedetto Cotrugli escribió Della mercatura et del mercante perfetto, donde aparecen los primeros esbozos de lo que después sería la partida doble.
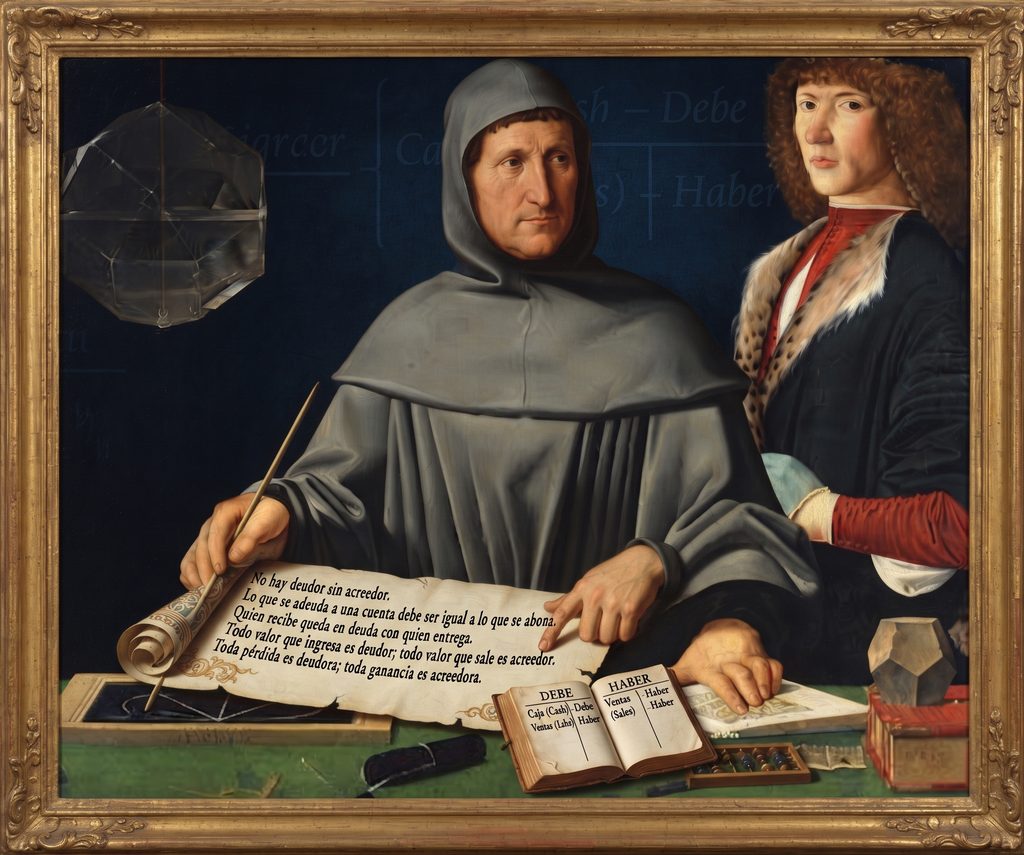
Pero el nombre que quedó en la historia fue el de Fray Luca Pacioli, considerado el padre de la contabilidad moderna. En 1494 publicó Summa de arithmetica, geometria, proportioni et proportionalita, y dentro de esa obra incluyó un tratado —el Tractatus de computis et scripturis— con 36 capítulos dedicados a las cuentas y a la partida doble. Pacioli proponía usar cuatro libros (Inventario, Balance, Diario y Mayor), varios de los cuales todavía se usan hoy, y estableció las reglas base de la partida doble:
- No hay deudor sin acreedor.
- Lo que se adeuda a una cuenta debe ser igual a lo que se abona.
- Quien recibe queda en deuda con quien entrega.
- Todo valor que ingresa es deudor; todo valor que sale es acreedor.
- Toda pérdida es deudora; toda ganancia es acreedora.
Desde ahí, la contabilidad fue evolucionando junto con los grandes cambios económicos: la revolución industrial, el comercio internacional, las fusiones de empresas y, ya en el siglo XXI, la digitalización de casi todos los procesos contables. Hoy es difícil imaginar una empresa que no use algún software o sistema para llevar sus cuentas.
Una tendencia que crece: la contabilidad ambiental
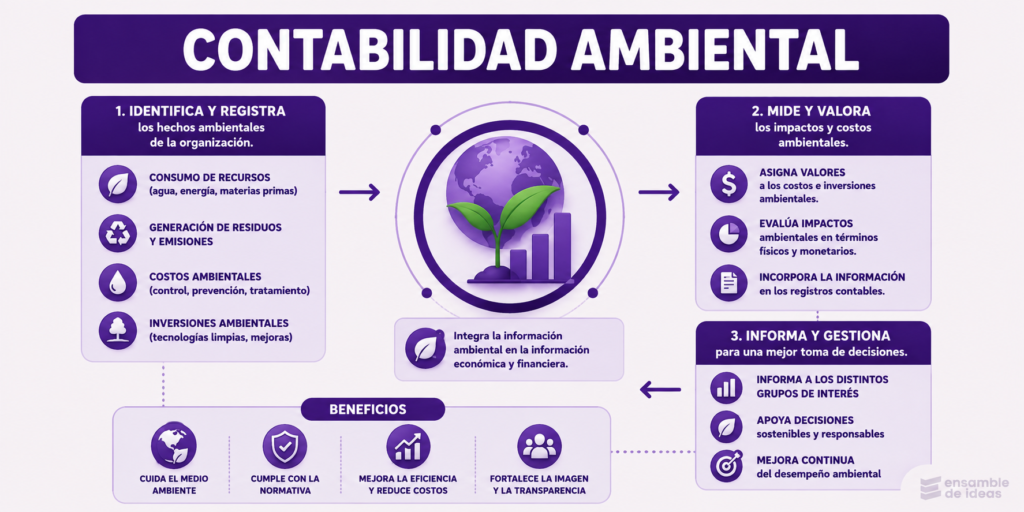
Durante mucho tiempo se pensó que los recursos naturales eran ilimitados, algo que hoy sabemos que está lejos de ser cierto. A medida que crecen los problemas ambientales, la contabilidad también empezó a hacerse cargo de esa realidad, a través de la contabilidad ambiental (o contabilidad verde): el área que se ocupa de medir el impacto de las actividades económicas sobre el medio ambiente.
Bajo esta mirada, conceptos como “pérdida” o “beneficio” dejan de ser solo monetarios. La contabilidad ambiental permite evaluar, de forma más precisa, si las decisiones de una empresa —pública o privada— son beneficiosas o perjudiciales para el entorno. En los últimos años este enfoque ganó terreno a nivel internacional: el ISSB (International Sustainability Standards Board) publicó las normas NIIF S1 y S2, que ya exigen a muchas empresas en el mundo reportar información de sostenibilidad junto con sus estados contables tradicionales.
Entre los temas que aborda esta rama de la contabilidad están:
- Los costos de mejorar el uso de la energía, reducir desechos o incorporar materias primas reciclables sin afectar la rentabilidad.
- El impacto financiero (y no financiero) que tiene para una empresa cuidar —o no cuidar— el medio ambiente.
- Las inversiones necesarias para desarrollar sistemas de protección ambiental.
Cuando la contabilidad falla: dos casos que lo explican mejor que cualquier definición
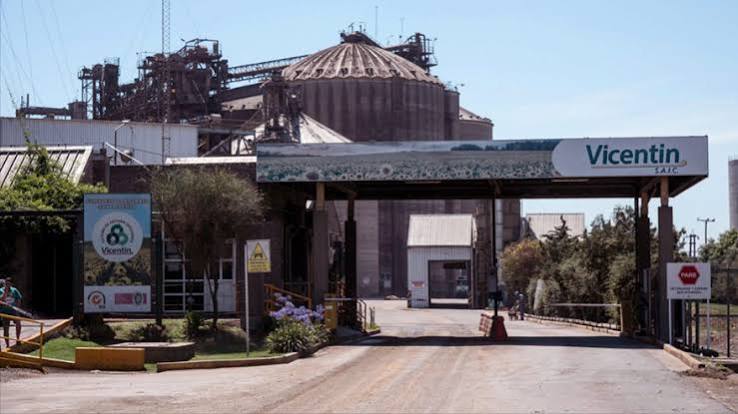
Vicentin, la cerealera santafesina que hasta 2019 era una de las mayores exportadoras de soja del país, colapsó de golpe a fin de ese año con una deuda cercana a los 100.000 millones de pesos. La Justicia acusó a sus directivos de haber falsificado los balances de 2017 y 2018 y de haber presentado informes trimestrales falsos a bancos internacionales durante más de dos años, para seguir consiguiendo créditos por más de 500 millones de dólares mientras ocultaban un endeudamiento que venía creciendo desde antes. Recién cuando dejó de pagar sus deudas se hizo evidente que los números que mostraba no reflejaban la realidad de la empresa.
No fue un caso aislado. El ejemplo más famoso a nivel mundial pasó casi dieciocho años antes, en Estados Unidos, con una empresa llamada Enron. Enron era una de las empresas más grandes y admiradas de Estados Unidos, una compañía de energía que llegó a valer decenas de miles de millones de dólares. El problema es que buena parte de esas ganancias no existían: sus directivos, con la complicidad de Arthur Andersen, la firma que debía auditar sus cuentas, escondieron deudas multimillonarias en empresas satélite y maquillaron los balances durante años. Cuando el esquema se destapó en 2001, Enron quebró en cuestión de semanas, miles de empleados perdieron su trabajo y sus ahorros de jubilación, y el escándalo llevó a Estados Unidos a crear una ley nueva —la Sarbanes-Oxley- para exigirles a las empresas controles contables mucho más estrictos. En este vídeo de mi canal de YouTube te cuento la historia completa.
Conclusiones
Enron y Vicentín son la misma historia contada en dos países distintos: mientras los números mostraban una empresa sólida, los socios, los bancos y hasta los propios empleados confiaron y siguieron invirtiendo, prestando o quedándose en su puesto. Cuando se descubrió que esos números estaban maquillados, ya era tarde. Eso es exactamente lo que la contabilidad, bien hecha, está para evitar: sin un registro confiable y sin controles serios, cualquier organización puede mostrar una realidad que no existe, y quienes confían en esa información —accionistas, bancos, proveedores— son los que terminan pagando las consecuencias.
Para vos, que recién estás arrancando con esto: puede sonar lejano, pero cada asiento contable que vas a aprender a hacer en este blog es, en el fondo, una pieza de ese control. Entender contabilidad no es solo aprender una técnica para aprobar una materia, es entender el lenguaje con el que se cuenta si un negocio anda bien o mal.
Últimos post en EDI
¿Qué son los Sistemas de Información Contable?: definición, funciones e importancia. – Ensamble de Ideas – Copyright 2026