Cada vez que compramos un producto o contratamos un servicio, es muy probable que estemos pagando IVA, aunque muchas veces no sepamos exactamente qué es ni cómo funciona.
En este artículo de Ensamble de Ideas aprenderemos qué es el IVA, por qué está presente en la mayoría de las compras que realizamos y cuáles son las cuatro categorías frente a este impuesto más utilizadas en Argentina: Responsable Inscripto, Monotributista, Exento y Consumidor Final.
¿Qué es el IVA? o Impuesto al Valor Agregado
El Impuesto al Valor Agregado (IVA) es uno de los impuestos más importantes de Argentina, ya que está presente en la mayoría de las compras de bienes y servicios que realizamos todos los días.
Se trata de un impuesto indirecto, es decir, un impuesto que se aplica al consumo de bienes y servicios. Esto significa que no tiene en cuenta la riqueza o los ingresos de quien realiza la compra —ya sea una persona o una empresa—, sino el valor del bien o servicio que adquiere. Por eso, dos personas con ingresos muy diferentes pagarán el mismo IVA si compran exactamente el mismo producto.
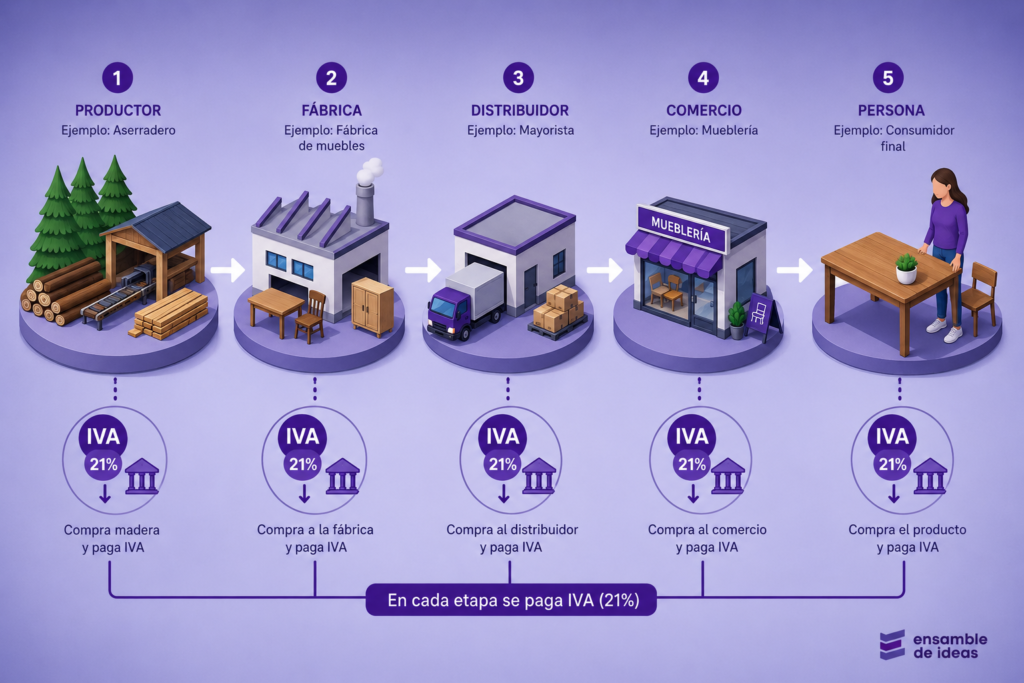
El IVA está presente en todas las etapas de comercialización de un producto. Por ejemplo, una fábrica compra materias primas y paga IVA; luego vende el producto a un distribuidor, quien también paga IVA por esa compra. Más tarde, el distribuidor se lo vende a un comercio, que vuelve a pagar IVA, y finalmente el comercio lo vende al consumidor, quien también abona este impuesto.
Se llama Impuesto al Valor Agregado porque, en cada una de esas etapas, el impuesto se aplica sobre el valor que cada empresa le va agregando al producto hasta que llega al consumidor.
En Argentina, la mayoría de los productos y servicios pagan un IVA del 21%. Sin embargo, algunos tienen una tasa reducida del 10,5%, otros una tasa del 27% y determinadas actividades u operaciones se encuentran exentas, por lo que no deben pagar este impuesto.
Como vimos, cuando una empresa vende un producto o presta un servicio cobra el IVA junto con el precio de venta y luego debe ingresarlo al Estado. Por eso, toda persona o empresa que inicia una actividad económica debe inscribirse en ARCA y quedar encuadrada en la categoría fiscal que le corresponda.
Categorías del IVA
Aunque la normativa tributaria contempla varias categorías, las cuatro más utilizadas son:
- Responsable Inscripto.
- Monotributista.
- Exento.
- Consumidor Final.
A continuación, veremos las principales características de cada una de ellas.
Responsable Inscripto
La categoría de Responsable Inscripto hace referencia a una de las formas que tienen las personas o empresas para inscribirse ante ARCA y cumplir con sus obligaciones relacionadas con el IVA. Deben inscribirse en este régimen las personas o empresas que no pueden adherirse al Monotributo, ya sea porque superan alguno de los límites establecidos o porque no cumplen con alguno de los requisitos que pide ARCA, que mencionaremos en el próximo apartado. También puede ocurrir que, aun pudiendo ser monotributista, el contribuyente elija voluntariamente inscribirse como Responsable Inscripto para aprovechar las ventajas que ofrece este régimen.
Una de las principales ventajas de ser Responsable Inscripto es que el IVA pagado en las compras relacionadas con la actividad puede descontarse del IVA cobrado en las ventas realizadas, lo que permite reducir el importe final que deberá ingresarse al Estado al momento de presentar la declaración mensual.
Al inscribirse como Responsable Inscripto ante ARCA, el contribuyente debe cumplir, entre otras, con las siguientes obligaciones:
- Presentar mensualmente la declaración jurada del IVA e ingresar el impuesto que resulte de la liquidación.
- Presentar y pagar el Impuesto a las Ganancias, generalmente una vez por año.
- Realizar los aportes previsionales como trabajador autónomo, cuando corresponda.
- Emitir facturas con el IVA discriminado, permitiendo que otros Responsables Inscriptos puedan computarlo como crédito fiscal.
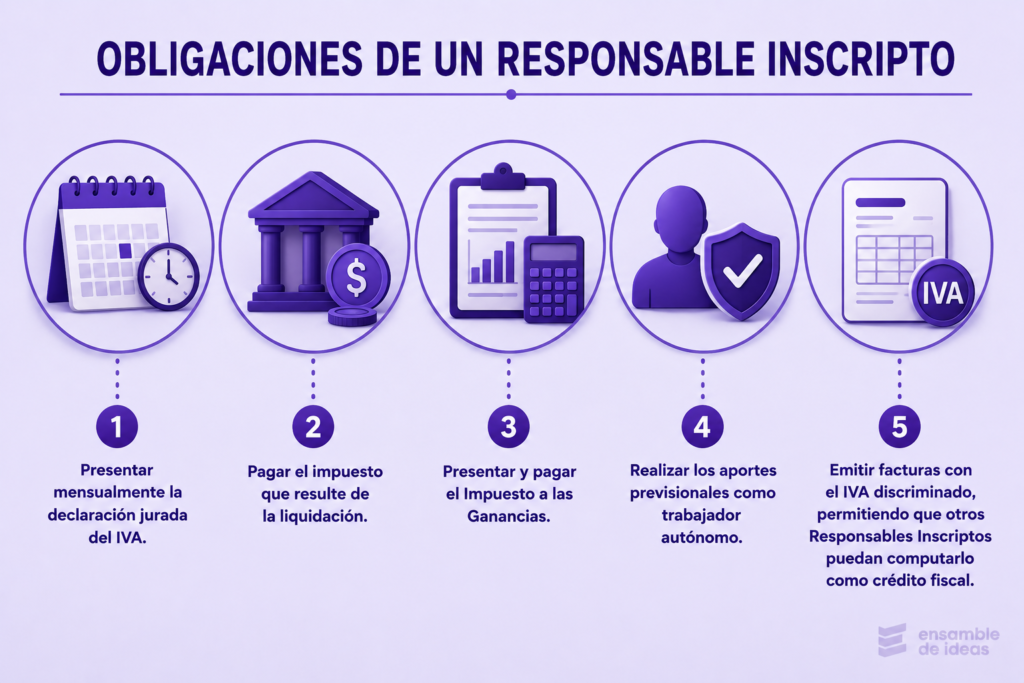
Como podemos observar, este régimen implica una cantidad de obligaciones impositivas y administrativas, pero al mismo tiempo también ofrece beneficios, como la posibilidad de descontar el IVA de las compras, como explicamos anteriormente.
Sin embargo, existe una manera más sencilla de cumplir con las obligaciones impositivas para determinados pequeños contribuyentes: el Monotributo.
¿Qué es el monotributo? o Responsable Monotributo
El Monotributo es un régimen simplificado pensado principalmente para pequeños contribuyentes. Su principal característica es que permite unificar en un único pago mensual el IVA y el Impuesto a las Ganancias, junto con los aportes jubilatorios y, cuando corresponde, la obra social. De esta manera, se simplifica el cumplimiento de las obligaciones tributarias y previsionales.
Una de las principales características del Monotributo es que el monotributista no discrimina el IVA en sus facturas. Es decir, emite comprobantes clase C y no muestra el IVA por separado. Por este motivo, tampoco puede descontar como crédito fiscal el IVA que paga en sus compras, a diferencia de lo que ocurre con un Responsable Inscripto.
La cuota mensual que debe pagar cada monotributista depende de la categoría en la que se encuentre, que se determina principalmente según los ingresos obtenidos y otros parámetros de la actividad, como la superficie afectada, el consumo de energía eléctrica y, cuando corresponde, los alquileres. Los montos actualizados se pueden ver en este link donde se muestran los montos y categorías vigentes en ARCA.
Pueden adherirse al Monotributo, entre otros:
- Personas que venden productos.
- Personas que prestan servicios.
- Personas que alquilan determinados bienes muebles o inmuebles.
- Personas que realizan actividades independientes, siempre que cumplan con los requisitos y límites establecidos para el régimen.
Es importante aclarar que los requisitos, límites y valores de las categorías pueden cambiar con el tiempo. Por eso, para conocer las condiciones vigentes, conviene consultar la información actualizada del Monotributo en ARCA.
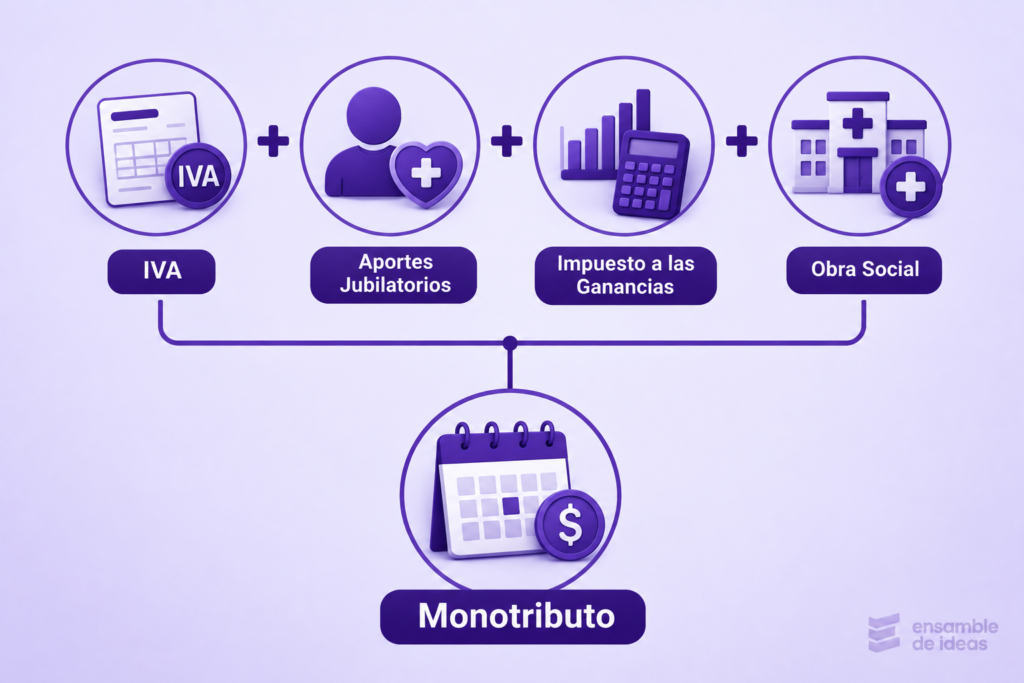
En resumen, el Monotributo busca simplificar las obligaciones de los pequeños contribuyentes mediante un único pago mensual que reúne distintos conceptos. Además, permite formalizar una actividad, emitir facturas y realizar aportes para la jubilación y, cuando corresponde, acceder a una obra social.
IVA Exento
Un contribuyente exento de IVA es aquel que, por la actividad que realiza o por la operación que lleva a cabo, no debe cobrar IVA en las ventas o servicios que están exentos. Es decir, cuando realiza una operación exenta, no agrega este impuesto al precio que cobra.
Las exenciones están previstas expresamente por la legislación y pueden alcanzar a determinados sujetos, actividades, bienes, servicios u operaciones. Además, en muchos casos se aplican bajo condiciones específicas.
- Libros, diarios y determinadas publicaciones periódicas.
- Estampillas de correo.
- Boletos de transporte público.
- Determinadas entradas a espectáculos.
- Agua ordinaria natural.
- Pan común y leche sin aditivos.
- Exportaciones.
- Determinados servicios prestados por escuelas privadas incorporadas a la enseñanza oficial.
- Determinados servicios de salud y Servicios prestados por obras sociales.
- Transporte internacional de personas y determinados servicios de transporte nacional.
- Servicios prestados por agencias de lotería.
- Determinados servicios vinculados con el trabajo doméstico.
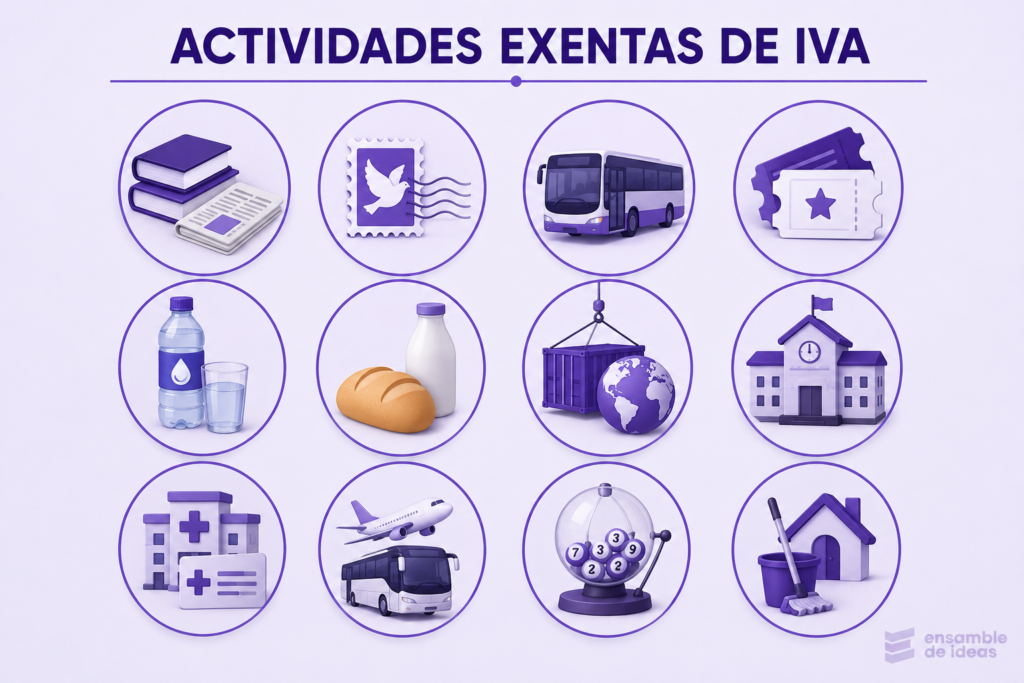
En resumen, un contribuyente exento no cobra IVA en las operaciones que la ley considera exentas. Esto no significa necesariamente que todas sus actividades estén exentas: puede depender del tipo de operación que realice.
Consumidor Final
Los consumidores finales son las personas o empresas que compran un bien o contratan un servicio para utilizarlo y no para venderlo nuevamente ni incorporarlo a una actividad comercial.
Por ejemplo, cuando una persona compra una computadora para usarla en su casa, es un consumidor final. También puede serlo una empresa que compra una cafetera para utilizarla en su oficina.
Esta categoría se utiliza principalmente como dato de facturación, ya que permite al vendedor determinar qué tipo de factura debe emitir según la categoría de IVA del comprador. Podés conocer los distintos tipos de factura en este artículo
Conclusión
Como vimos, el IVA está presente en gran parte de las compras y servicios que realizamos diariamente. Según la actividad y la situación de cada contribuyente, existen distintas categorías frente al impuesto, como Responsable Inscripto, Monotributista, Exento y Consumidor Final, cada una con características y obligaciones diferentes.
Conocer estas categorías permite entender mejor cómo funciona el IVA y por qué aparece de determinada manera en las facturas que recibimos o emitimos.
Últimos post en EDI
- LOS SERES VIVOS: CARACTERÍSTICAS, CLASIFICACIÓN Y DIVERSIDAD DE LA VIDA
- LIVING ORGANISMS: CHARACTERISTICS, CLASSIFICATION, AND THE DIVERSITY OF LIFE
- ¿QUÉ ES LA BIOLOGÍA? LA CIENCIA QUE ESTUDIA LA VIDA
- ¿QUÉ ES LA FÍSICA? LA CIENCIA QUE BUSCA COMPRENDER LOS FENÓMENOS DE LA NATURALEZA
- LA EXPANSIÓN ÁRABE Y EL NACIMIENTO DEL CALIFATO
- Ensamble de Ideas
¿Qué es el IVA? – Ensamble de Ideas – Copyright 2026