En el panorama económico actual de Argentina, la educación financiera se ha convertido en una herramienta fundamental para el crecimiento y la protección del capital. Sin embargo, para aquellos que están dando sus primeros pasos en este ámbito, comprender los diversos tipos de inversión puede resultar abrumador, por la gran variedad de opciones que existen y por la facilidad de acceso que hoy tenemos para invertir, algo que era mucho más difícil de imaginar hace no tantos años.
Hoy, incluso los adolescentes desde los 13 años pueden acceder a determinadas alternativas de inversión bajo condiciones específicas y, según el caso, con la participación de un adulto responsable. Sin embargo, muchos jóvenes todavía desconocen que estas posibilidades existen y, sobre todo, no siempre se animan a dar sus primeros pasos.
En este post de Ensamble de Ideas te mostramos distintas alternativas de inversión, con diferentes características, niveles de riesgo y grados de facilidad de uso, para que puedas conocerlas y entender cómo funcionan.
Es importante aclarar que ninguna de las alternativas mencionadas constituye una recomendación financiera personalizada. Este artículo tiene fines exclusivamente educativos y busca brindar información general para ayudarte a conocer mejor el mundo de las inversiones. 1
Antes de elegir un instrumento de inversión
Antes de conocer las diferentes alternativas de inversión, hay dos cuestiones que es importante tener en cuenta.
La primera es el perfil de inversor. No todas las personas están dispuestas a asumir el mismo nivel de riesgo ni tienen los mismos objetivos o plazos para invertir. Por eso, conocer nuestro perfil puede ayudarnos a identificar qué tipo de instrumentos se adaptan mejor a nuestras necesidades.
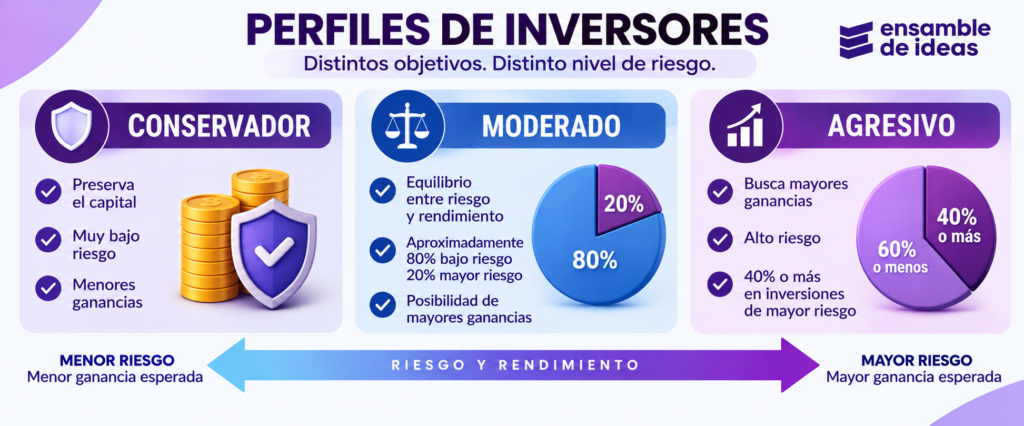
De manera general, podemos encontrar tres perfiles:
- Conservador: prioriza preservar su capital y suele aceptar menores ganancias o rendimientos a cambio de asumir muy poco riesgo. Si bien el riesgo cero en las inversiones no existe, busca minimizar el riesgo de perder el dinero invertido.
- Moderado: busca un equilibrio entre riesgo y rendimiento. Acepta asumir la posibilidad de perder algo de dinero, pero también busca obtener mayores ganancias. En líneas generales, podría destinar aproximadamente entre un 20 % y un 40 % a inversiones con algo de riesgo y el resto a inversiones de bajo riesgo.
- Agresivo: acepta mayores niveles de riesgo y la posibilidad de perder una parte importante del dinero invertido, buscando la posibilidad de obtener mayores ganancias. En líneas generales, podría destinar un 40 % o más a inversiones de mayor riesgo.
En definitiva, en las inversiones existe una relación entre riesgo y rendimiento de la cual no se puede escapar: en general, cuanto más bajo es el riesgo, más bajo será el rendimiento o la ganancia esperada. Al aumentar el nivel de riesgo, las ganancias esperadas podrían ser mayores, pero también aumenta la posibilidad de perder gran parte o incluso todo el capital invertido.
La segunda cuestión es el aprendizaje constante. Antes de invertir en un instrumento que no conocemos, es importante entender cómo funciona, qué factores pueden hacer que su valor cambie y qué riesgos implica. Cursos, libros, artículos y tutoriales pueden ser buenos puntos de partida para adquirir conocimientos financieros.
En este artículo no vamos a decirte cuál es la mejor inversión ni cuál deberías elegir. El objetivo es que conozcas diferentes instrumentos disponibles en Argentina y entiendas, de manera sencilla, cómo funciona cada uno.
Opciones más de inversión en Argentina
A continuación, veremos algunas de las principales alternativas disponibles para invertir en Argentina. Cada instrumento tiene características, formas de funcionamiento y niveles de riesgo diferentes.
El objetivo es conocer qué es cada uno y entender, de manera sencilla, cómo funciona, sin asumir que existe una inversión que sea adecuada para todas las personas.
1. Cuentas remuneradas
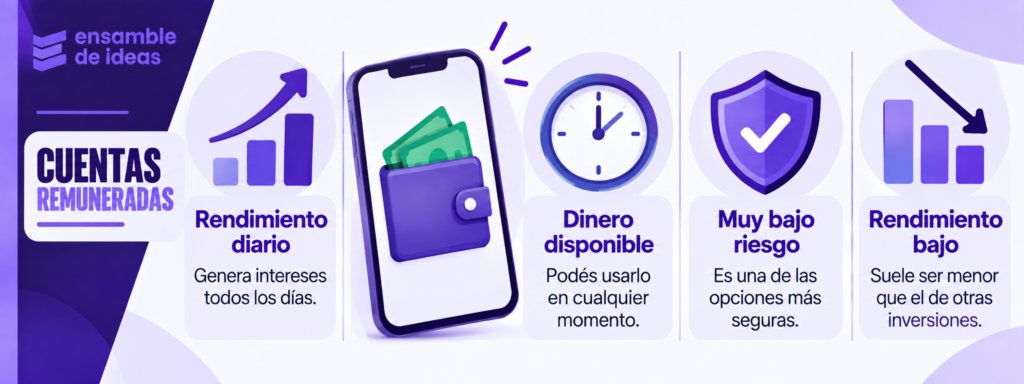
Las cuentas remuneradas permiten obtener un rendimiento diario por el dinero que tenés disponible en la cuenta de tu billetera virtual, como Mercado Pago, Ualá, Naranja X o Cuenta DNI. Por eso son una alternativa que muchas personas utilizan para mantener dinero que pueden necesitar en el corto plazo, ya que la disponibilidad del dinero es inmediata.
El funcionamiento es bastante sencillo: depositás dinero en la cuenta y, mientras permanezca allí, la entidad puede pagarte un rendimiento. En algunas aplicaciones incluso podés ver cómo ese rendimiento se va acumulando día a día.
Al ser una inversión de muy bajo riesgo, el rendimiento suele ser bajo y, en muchas ocasiones, puede estar por debajo de la inflación y del que ofrecen otros tipos de inversiones que veremos a continuación. Su principal ventaja es que tenés el dinero disponible en cualquier momento y con un nivel de riesgo relativamente bajo.
2. Cauciones
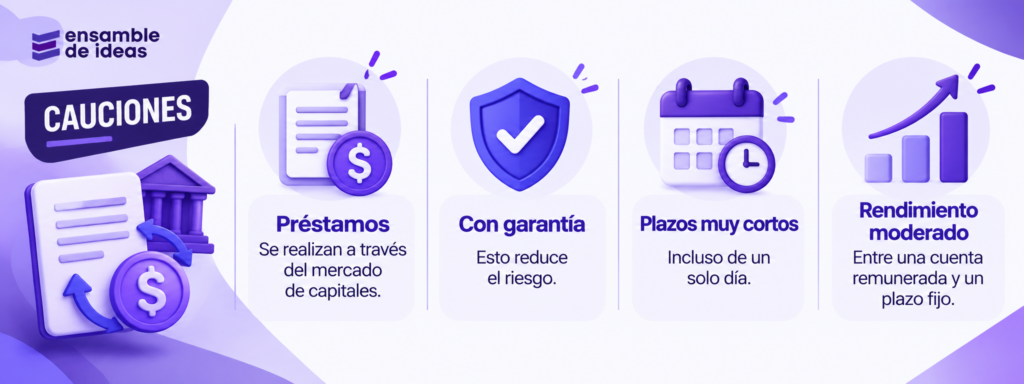
Son como una especie de préstamos que se hacen a través del mercado de capitales, utilizando una app o un banco que actúa como intermediario. La ventaja es que ese préstamo cuenta con una garantía, lo que ayuda a reducir el riesgo de que el dinero no sea devuelto.
Una de sus principales características es que suelen utilizarse para plazos muy cortos, incluso de un solo día. Por eso pueden ser una alternativa para quienes buscan obtener algún rendimiento con dinero que tenés disponible, pero que por un par de días no vas a necesitar. Así ganás unos pesos en ese corto período de tiempo.
Como en la mayoría de las inversiones de bajo riesgo, los rendimientos suelen ser relativamente bajos. Muchas veces, el rendimiento de una caución puede ubicarse entre el que ofrecen una cuenta remunerada y un plazo fijo, aunque esto puede variar según las condiciones del mercado y el momento en que se realice la operación.
3. Plazo Fijo
Plazo Fijo Tradicional
El plazo fijo es una de las inversiones más tradicionales, accesibles y seguras que existen en el mercado, especialmente para quienes recién empiezan a invertir o tienen un perfil conservador.
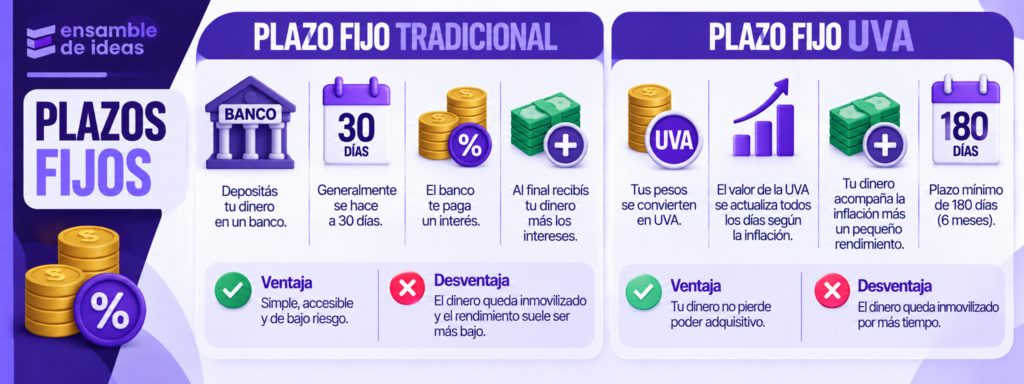
El plazo fijo funciona así: depositás una determinada cantidad de dinero en un banco durante un período de tiempo establecido, generalmente se hace a 30 días. A cambio, el banco te paga un interés. Cuando termina ese período, recibís el dinero que depositaste más los intereses generados.
Como contrapartida, el dinero queda inmovilizado durante el período acordado (pase lo que pase, no lo podés rescatar) y el rendimiento suele ser menor que el de otras inversiones que veremos más adelante. Además, aunque es una inversión de bajo riesgo, no significa que no los tenga. El banco podría tener problemas para devolverte el dinero, como ocurrió durante la crisis de 2001 y el famoso “corralito”.
Plazo fijo UVA
Existe también una segunda opción de plazo fijo, llamada “UVA”. La diferencia es que esos pesos que invertiste se convierten en un valor de referencia llamado UVA (Unidad de Valor Adquisitivo). Este índice tiene un valor que se actualiza todos los días y se ajusta siguiendo las variaciones de la inflación. Para conocer el valor de cada UVA, según el BCRA puedes hacer click aquí.
Por lo tanto, el plazo fijo UVA tiene la ventaja de que tu dinero acompaña a la inflación más un pequeño rendimiento, buscando que no pierda poder adquisitivo.
Como contrapartida, estos plazos fijos UVA tienen un plazo mínimo de 180 días, es decir, que durante 6 meses no tenés disponible ese dinero.
4. Moneda Extranjera
El dólar es una de las formas de ahorro más utilizadas en Argentina. Durante muchos años, los argentinos compraron dólares principalmente para protegerse de la devaluación del peso. Hasta el mismo BCRA señala que las personas suelen percibir al dólar como una reserva de valor.
Pero el problema está en que el dólar también pierde valor con el tiempo debido a la inflación. Por lo tanto, si vas a tener esos dólares inmovilizados durante mucho tiempo, podés invertirlos para generar un rendimiento y así evitar que pierdan poder adquisitivo con el correr del tiempo.
Para eso existen varios tipos de inversiones, según el nivel de riesgo, desde un plazo fijo en dólares hasta otras que explicaremos más adelante, como bonos, FCI, acciones, etc.
5. Letras, Bonos y Obligaciones Negociables
Existen otras inversiones consideradas de bajo a mediano riesgo y de renta fija, es decir, que al invertir ya sabés anticipadamente cuánto vas a cobrar y cuándo sucederá, y si bien las tres siguientes son un poco más complejas de realizar que las que vimos hasta ahora, tampoco requieren de demasiado esfuerzo para aprender cómo funcionan y vale la pena aprenderlas y usarlas porque suelen tener rendimientos más interesantes que varias de las opciones que vimos anteriormente.
Letras
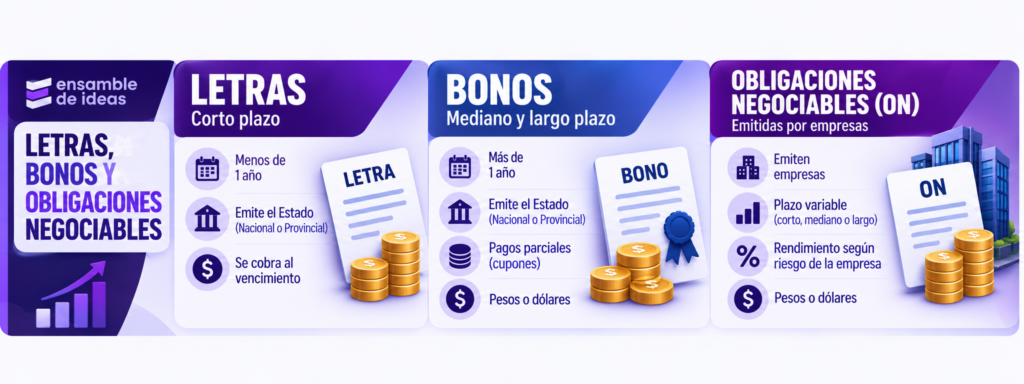
Las Letras son inversiones a corto plazo, generalmente de menos de un año, y son instrumentos de deuda que emite el Estado, que puede ser principalmente Nacional o Provincial, para conseguir financiamiento. Cuando comprás una Letra, básicamente le estás prestando dinero al Estado y, a cambio, al vencimiento recibís el dinero correspondiente según las condiciones de la inversión, es decir, lo que prestaste más los intereses.
En esta operación se pacta de antemano la tasa y el tiempo de duración, así que vos sabés anticipadamente cuánto vas a recibir y en qué día exacto. El cobro se realiza por única vez al finalizar el plazo.
Bonos
Son muy parecidos a las Letras, ya que también son instrumentos de deuda que emite el Estado para conseguir financiamiento, pero en este caso el préstamo se hace a más de un año. Para tentarte a que inviertas en ellos suelen tener tasas atractivas y, generalmente, mayores a las Letras.
Además, al tener plazos mayores, en la mayoría de ellos te van dando pagos parciales pactados con anterioridad, hasta completar el total, según las condiciones.
En ambos casos existen opciones de inversión tanto en pesos como en dólares.
El riesgo principal de ambas es que, llegado el momento, el Estado no tenga los recursos para pagar y se declare en “default”. Sin embargo, si esto sucede puede ocurrir que:
- Si el bono es en pesos, puede ocurrir que el Estado emita dinero para generar los fondos para pagar.
- Que se reestructure la deuda, dándote otro bono en el que se modifican las condiciones originales de pago, que generalmente suelen ser más convenientes que las anteriores.
Obligaciones Negociables (ON)
Las Obligaciones Negociables (ON) funcionan de manera parecida a las anteriores, pero con la diferencia de que el préstamo se hace a empresas y no al Estado.
Ahí el riesgo puede ser algo mayor, pero para intentar minimizarlo, las empresas son evaluadas según su riesgo por entidades externas autorizadas para hacerlo, teniendo en cuenta diferentes aspectos, como su situación financiera, su historial de pagos y su capacidad para devolver la deuda. Esta calificación aparece en la información que te brindan antes de decidir. Obviamente, a mejor calificación de riesgo, menor suele ser el rendimiento que ofrecen y viceversa.
Pero eso no quita que una empresa pueda tener problemas y caer en default, y en este caso puede ser más complicado cobrar el dinero.
6. Fondos Comunes de Inversión
Si querés invertir tu dinero y generar un extra, pero no te animás porque no tenés tiempo, no sabés bien en dónde invertir o creés que no sabés lo suficiente, los Fondos Comunes de Inversión (FCI) son una buena herramienta para invertir y hacer rendir tu dinero.
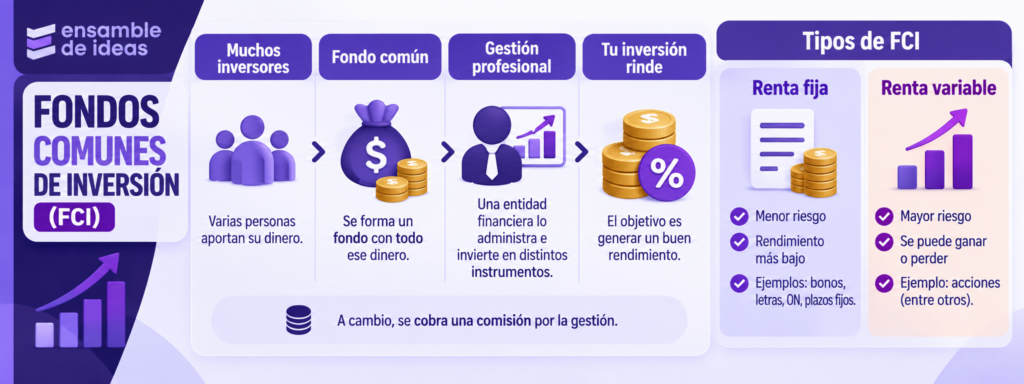
Los Fondos Comunes de Inversión funcionan de la siguiente manera: existe una entidad financiera que toma el dinero de muchas personas que quieren invertir y, con ese dinero, crea un fondo común para luego invertirlo. Esta entidad se encarga de decidir en qué conviene invertir, dónde, cuándo comprar, cuándo vender, etc. Además, puede acceder a distintos instrumentos de inversión que quizás una persona que recién empieza no conoce o no sabe cómo utilizar.
Por lo tanto, esta entidad mueve el dinero del fondo con el objetivo de obtener un buen rendimiento y ganar más dinero, y a cambio cobra una comisión por la gestión.
Existen distintos tipos de FCI, y la elección dependerá del nivel de riesgo que se quiera correr.
- FCI de renta fija: el fondo se invierte principalmente en instrumentos de renta fija y, en general, de menor riesgo, como bonos, letras, ON, plazos fijos, etc. Es decir, normalmente el rendimiento es menor, pero también lo es el riesgo.
- FCI de renta variable: el fondo se invierte en instrumentos donde los precios varían y fluctúan, como las acciones. Es decir, se puede ganar, pero también perder dinero. Hay más riesgo de perder dinero, pero también se puede ganar bastante más que en uno de renta fija.
Obviamente, el objetivo del gestor del FCI es que el fondo genere buenos rendimientos, no solo por la comisión que cobra y gana, sino porque si los resultados son buenos también puede conseguir más clientes. Pero eso no implica que no pueda tener pérdidas.
7. Acciones, CEDEAR y ETF
Si queremos asumir más riesgos de perder parte de tu inversión, pero con la posibilidad de ganar más dinero que con las opciones de renta fija, tenés que pasar a las opciones de renta variable, y las más conocidas son: las acciones, los CEDEAR y los ETF.
Acciones
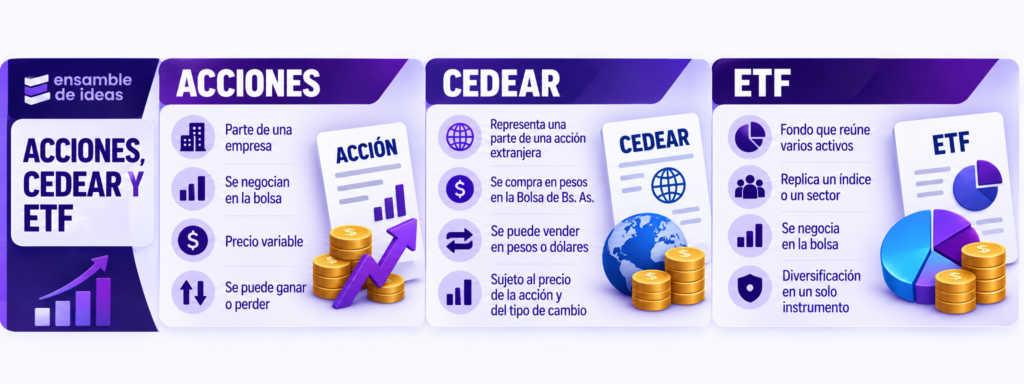
Una acción es una parte del capital de una empresa, generalmente una Sociedad Anónima (S.A.). Algunas empresas deciden poner parte de sus acciones a disposición del público para que puedan comprarlas. Por lo tanto, al comprar una acción te estás convirtiendo en dueño de una muy pequeña parte de esa empresa.
¿Cómo funciona la inversión en acciones?
Las acciones se negocian en lo que se conocen como “Bolsas de Valores”, donde los inversores pueden comprar y vender las acciones de las empresas que cotizan en ellas. Las acciones tienen un precio que varía según la oferta y la demanda del mercado. Los inversores colocan órdenes de compra o venta a través de corredores de bolsa, especificando el precio y la cantidad de acciones que desean negociar. Estas órdenes se ejecutan cuando coinciden las condiciones entre compradores y vendedores.
Las acciones, al estar sujetas a la oferta y la demanda, tienen un precio que va a variar dependiendo de la cantidad de compradores y vendedores que interactúen. Si muchas personas quieren comprar una acción, el precio puede subir; en cambio, si muchas personas la quieren vender, el precio puede bajar.
Por lo tanto, acá la renta obtenida es variable. Se pudo haber comprado a un buen precio y haberla vendido más cara, y haber ganado dinero. Pero también puede pasar lo contrario: que el precio baje, y venderla más barata de lo que se compró y haber perdido dinero.
A estas operaciones de compra y venta se las llama trading. Existen distintas estrategias de trading: operaciones que duran cuestión de minutos u horas, otras que duran días o meses, y también operaciones de largo plazo. Cada una tiene una manera distinta de analizarlas y operar, ya que tienen distintos objetivos.
El horario de negociación de la bolsa generalmente es de lunes a viernes y puede haber días en los que no se opera, como los feriados. Además, este horario puede variar según la región geográfica.
Invertir en acciones se considera una inversión de mayor riesgo debido a que los precios pueden tener bastante volatilidad y cambiar rápidamente. Algunas personas se especializan en analizar gráficos y tendencias para detectar oportunidades, pero esto también conlleva riesgos.
Por lo tanto, es importante investigar y comprender tanto las empresas en las que se invierte como los riesgos asociados con el mercado de valores. Diversificar las inversiones también puede ayudar a reducir el riesgo de tener todo el dinero colocado en una sola empresa.
CEDEARs
Un CEDEAR o Certificado de Depósito Argentino es un certificado que representa una parte de una acción de una empresa del extranjero y que se puede comprar y vender en el mercado argentino. Se puede comprar en pesos y se negocia bajo la jurisdicción de la Bolsa de Buenos Aires. De esta manera, los inversores pueden comprar y vender estos certificados en el mercado argentino, obteniendo exposición a empresas extranjeras sin necesidad de abrir una cuenta en el exterior.
Pero atención: es un certificado, no es la acción propiamente dicha. Además, al momento de venderlo, podés hacerlo tanto en pesos como en dólares, según las condiciones de la operación.
Los CEDEAR ofrecen varias posibilidades para los inversores argentinos. Por un lado, permiten diversificar sus inversiones al acceder a acciones de empresas de otros países. Además, permiten invertir en empresas extranjeras utilizando el mercado local y, dependiendo del CEDEAR, también pueden recibirse dividendos.
Al estar vinculados al precio de una acción extranjera, el valor de un CEDEAR puede variar por dos factores principales: por un lado, por los cambios en el precio de la acción que representa y, por otro, por las variaciones del tipo de cambio. Por eso, aunque lo compres en pesos, también estás expuesto a los movimientos del dólar.
Al igual que las acciones, los CEDEAR son inversiones de mayor riesgo, ya que su precio puede subir o bajar y se puede ganar o perder dinero. Por eso es importante analizar tanto la empresa a la que representa el CEDEAR como las condiciones del mercado antes de invertir.
ETF
Los ETF (Exchange Traded Funds) son fondos de inversión que cotizan en bolsa y que reúnen diferentes activos dentro de un mismo instrumento. Por ejemplo, existen ETF que siguen el comportamiento de un determinado índice, como el S&P 500, que reúne a 500 de las empresas más grandes de Estados Unidos.
La ventaja de los ETF es que, en lugar de tener que comprar una por una las acciones de varias empresas, comprando un solo ETF podés invertir en todas las empresas o activos que forman parte de ese fondo.
Por ejemplo, si comprás un ETF que sigue al S&P 500, tu inversión va a variar de acuerdo con el comportamiento de las empresas que forman parte de ese índice. Si en general esas empresas suben, el valor del ETF puede subir, y si bajan, también puede bajar.
Existen ETF que invierten en acciones, bonos, materias primas, sectores específicos, mercados de distintos países, entre otros. Por eso, el nivel de riesgo depende de qué activos tenga dentro cada ETF.
Al igual que las acciones y los CEDEAR, los ETF son instrumentos de renta variable y su precio puede subir o bajar. Por eso, antes de invertir es importante saber qué contiene el ETF y qué riesgos tiene.
8. Criptomonedas
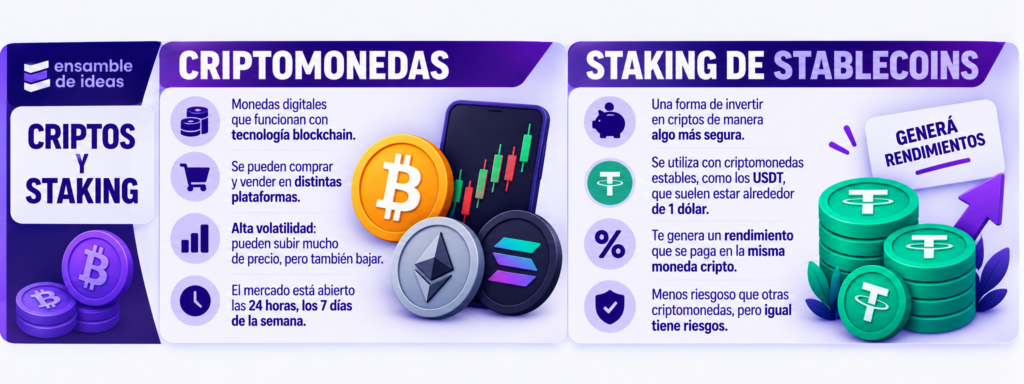
Si estás dispuesto a asumir todavía más riesgo, otra opción son las criptomonedas. Son monedas digitales que funcionan mediante tecnología blockchain y que se pueden comprar y vender a través de distintas plataformas.
A diferencia de las inversiones anteriores, las criptomonedas pueden tener variaciones de precio muy grandes en poco tiempo. Esto significa que podés ganar bastante dinero si el precio sube, pero también perder una parte importante de tu inversión si baja.
Existen muchas criptomonedas diferentes y no todas funcionan de la misma manera. Algunas de las más conocidas son Bitcoin y Ethereum, pero existen miles de criptomonedas con características y niveles de riesgo diferentes.
A diferencia del mercado de valores, el mercado de criptomonedas está abierto las 24 horas del día, los 7 días de la semana, lo que significa que los inversores pueden comprar y vender criptomonedas en cualquier momento.
También es importante saber que el mercado de criptomonedas ha sido históricamente menos regulado que el mercado de valores, aunque esta situación está cambiando en muchos países a medida que los gobiernos intentan establecer marcos regulatorios para las criptomonedas.
Stacking de Stablecoins
Una opción de invertir en criptos de una manera algo más segura es el staking de stablecoins.
Esto sería como tener una cuenta remunerada, pero en vez de que sea en dinero, se hace con criptomonedas estables, como los USDT, que buscan mantener un valor cercano a un dólar por USDT.
Al tener invertidas estas criptos en esta modalidad, te va generando un rendimiento que se paga en la misma moneda cripto.
¿Qué opción de inversión es la más conveniente?
Con la amplia gama de opciones de inversión disponibles, y muchas más que ni siquiera hemos visto en este artículo, puede resultar difícil determinar cuál elegir. La realidad es que no existe una inversión que sea la más conveniente para todas las personas, ya que depende de la situación y de los objetivos de cada inversor.
Sin embargo, es importante recordar la importancia de diversificar las inversiones y evitar concentrar todos los recursos en una sola alternativa, siguiendo el famoso refrán de “no poner todos los huevos en la misma canasta”. Esta estrategia ayuda a reducir el impacto de posibles pérdidas si una de las inversiones no tiene el resultado esperado.
Al momento de elegir, hay varios parámetros a considerar:
- Perfil de inversor: Evaluar si se es conservador, moderado o agresivo en cuanto al riesgo que se está dispuesto a asumir.
- Horizonte temporal de la inversión: Determinar durante cuánto tiempo se puede mantener el dinero invertido y cuándo se espera necesitarlo.
- Nivel de conocimiento sobre la inversión: Es fundamental comprender en qué se está invirtiendo y cómo funcionan los instrumentos financieros seleccionados.
- Rendimientos esperados: Analizar qué rendimiento puede ofrecer cada tipo de inversión y tener en cuenta que una mayor ganancia esperada generalmente implica asumir un mayor riesgo.
- Tolerancia al riesgo: Definir cuánto se está dispuesto a perder en caso de que la inversión no genere los resultados esperados, especialmente en las opciones de mayor riesgo.
- Liquidez: Considerar qué tan rápido se puede necesitar el dinero y asegurarse de que la inversión permita disponer del capital cuando sea necesario.
Es importante destacar que este artículo tiene fines educativos y no constituye asesoramiento financiero ni una recomendación de inversión. Antes de tomar una decisión, es importante informarse sobre cada instrumento y, si es necesario, consultar con un profesional.
Invertir en Argentina: Conoce las alternativas más atractivas. – Ensamble de Ideas – Copyright 2026
- Aviso importante: El contenido de este artículo tiene fines exclusivamente educativos e informativos y no constituye asesoramiento financiero, recomendación de inversión, oferta, solicitud ni invitación a comprar o vender ningún activo financiero. Las inversiones implican riesgos y los rendimientos pasados no garantizan resultados futuros. Cada persona debe evaluar su propia situación, objetivos y tolerancia al riesgo antes de tomar una decisión de inversión y, cuando corresponda, consultar con un profesional debidamente habilitado. La información puede cambiar debido a modificaciones en las condiciones del mercado o en la normativa vigente, por lo que se recomienda verificar la información actualizada en los organismos reguladores y entidades correspondientes. Ensamble de Ideas no se responsabiliza por las decisiones tomadas a partir de la información publicada. ↩