Pensá en un auto 0km: apenas sale del concesionario ya vale menos que lo que pagaste por él, y ese valor va a seguir bajando año a año aunque el auto esté en perfectas condiciones. Eso mismo les pasa a todos los bienes que una empresa usa para funcionar: máquinas, muebles, computadoras, edificios. Se van desgastando o quedando obsoletos con el uso y el paso del tiempo, y esa pérdida de valor hay que reflejarla en la contabilidad.
En este artículo de Ensamble de Ideas vas a aprender qué son las amortizaciones de bienes de uso, cómo se calculan paso a paso y cómo se registran en el Libro Diario, con ejemplos prácticos incluidos.
¿Qué son las amortizaciones de bienes de uso?
Es un proceso contable por medio del cual se registra la desvalorización que tiene un bien de uso a medida que pasa el tiempo. También están sujetos a amortización aquellos bienes que se agotan con la explotación, por ejemplo minas, canteras, bosques o pozos de petróleo, pero no son el tema de este artículo.
¿Qué es un bien de uso en contabilidad?
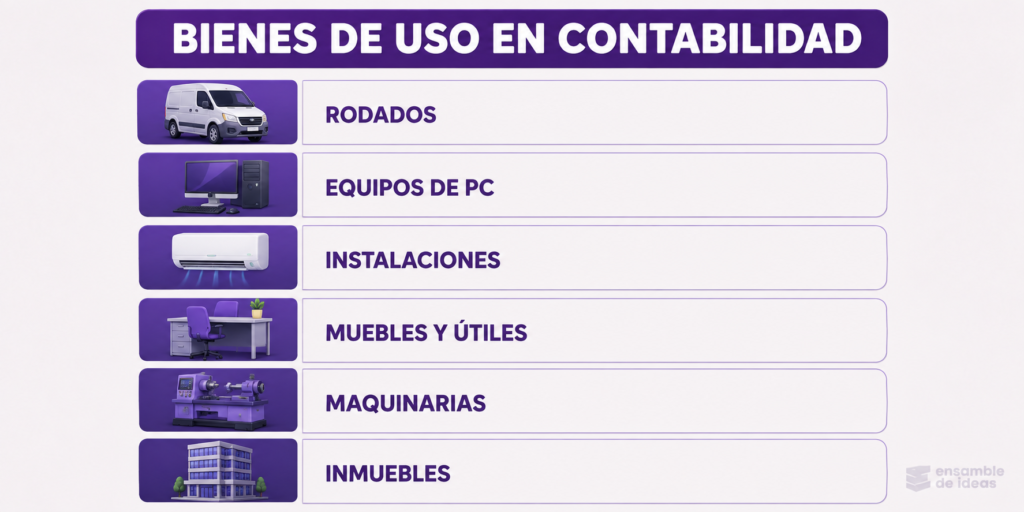
Los bienes de uso son los bienes tangibles que una empresa necesita para funcionar y que no están destinados a la venta. Para que se consideren bienes de uso, su vida útil tiene que ser mayor a un año. Los más comunes son:
- Rodados
- Maquinarias y herramientas
- Instalaciones
- Muebles y útiles
- Equipos de computación
- Inmuebles (edificios)
Características de los bienes de uso
Los bienes de uso tienen las siguientes características:
- Son bienes tangibles.
- Durante el tiempo total de su vida útil debe registrarse su desvalorización, lo que le da sentido a las amortizaciones.
- Su vida útil es mayor al año.
- Se compran para usarlos y facilitar el desarrollo cotidiano de tareas, no se destinan para venderlos, aunque ocasionalmente se haga.
- Son parte del activo y al ingresarlos y registrarlos contablemente se hace teniendo en cuenta el precio de compra mas todos los gastos inherentes al mismo (ejemplo: fletes, gastos de escribanía, instalación, etc.)
¿Cómo se calculan las amortizaciones de bienes de uso?
Las amortizaciones se calculan y se registran todos los años al cierre del ejercicio contable hasta que haya culminado su vida útil (que más adelante en el artículo se detallan cuales son para cada bien de uso en particular).
Elementos que participan en el cálculo de las amortizaciones de bienes de uso
Para calcular una amortización necesitás estos cuatro datos:
- Valor de origen:
- Valor residual estimado:
- Vida útil
- Amortizaciones acumuladas
1 Valor de origen
Es el valor total del bien al momento de comprarlo, sumándole todos los gastos que implicó adquirirlo: fletes, escrituras, patentamientos, instalación, etc.
2 Valor residual
Es una estimación que se hace al momento de comprar el bien, de cuánto va a valer una vez que termine su vida útil (por ejemplo, cuánto se podría vender como chatarra o como repuesto). Este valor se calcula una sola vez, al principio, y se usa para saber cuánto del bien realmente hay que amortizar:
No todos los bienes tienen valor residual: si se estima que al final de su vida útil no va a valer nada, directamente se amortiza el valor de origen completo (que es lo que pasa en el primer ejemplo del artículo).
💡 Un dato aparte: a medida que se van haciendo las amortizaciones, también se puede calcular cuánto vale el bien “en los libros” en un momento dado — eso se conoce como valor en libros, y va bajando cada año. No es lo mismo que el valor residual: el valor residual es la estimación fija que se hace al comprar el bien, el valor en libros es cuánto vale contablemente en el presente.
3 Vida útil
Es la cantidad de años durante los cuales se considera que el bien le va a ser útil a la empresa. Queda a criterio de cada empresa, pero existe una tabla orientativa de uso generalizado:
Tabla de amortizaciones
| Bien de uso | Vida útil | % de amortización |
|---|---|---|
| Rodados | 5 años | 20 % |
| Equipos de computación | 5 años | 20 % |
| Instalaciones | 10 años | 10 % |
| Maquinarias | 10 años | 10 % |
| Muebles y útiles | 10 años | 10 % |
| Inmuebles | 50 años | 2 % |
4 Amortizaciones acumuladas
Es la suma de todas las amortizaciones que se le hicieron a ese bien desde que se compró hasta el ejercicio contable actual.
Fórmulas para realizar amortizaciones de bienes de uso
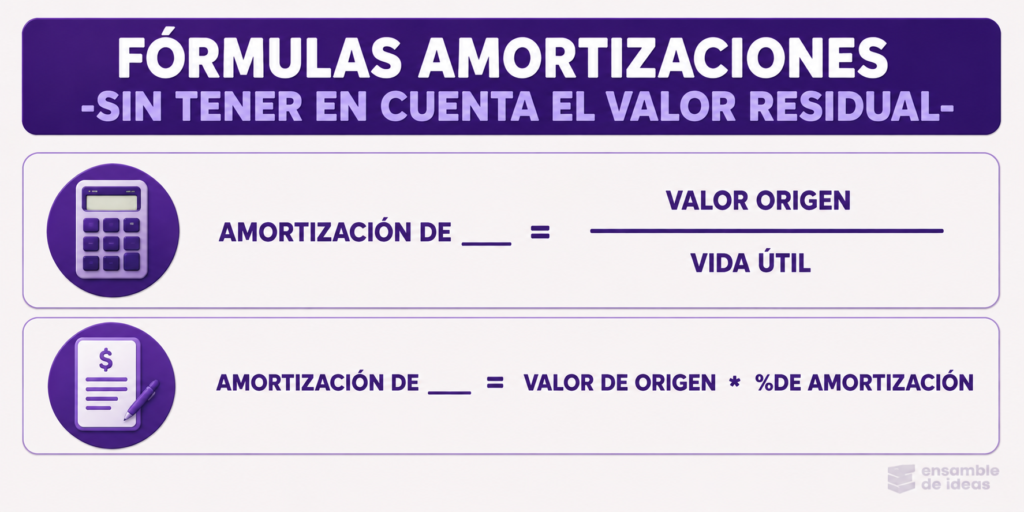
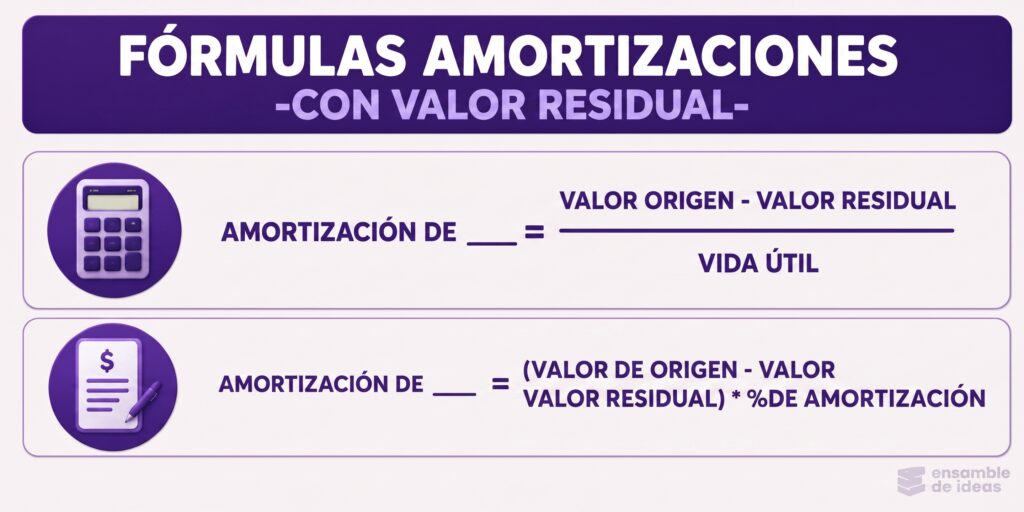
Hay dos formas de calcular la amortización, y da lo mismo usar una u otra. Aquí les presentamos las dos para que puedan optar cuál les resulta más fácil a la hora de trabajar
- Usando la vida útil
- Usando el porcentaje de amortización
Criterios para realizar amortizaciones de bienes de uso (Año de alta completo y año de bajo completo)
Existen dos criterios: año de alta completo o año de baja completo.
- Año de alta completo: Significa que el mismo año del alta del bien en el activo se realiza la cuota de amortización correspondiente en forma total.
- Año de baja completo: La cuota de amortización no se realiza en el primer año de adquirido, sino al año siguiente, en este caso, si por algún motivo el bien se vende, se debe realizar su amortización en ese momento.
Ejemplos de amortizaciones de bienes de uso
Ejemplo de amortización sin tener en cuenta el valor residual
Una empresa tiene los siguientes bienes de uso:
- Rodados por $1.500.000
- Instalaciones por $300.000
- Maquinarias por $5.000.000
- Inmuebles por $12.000.000
Se pide realizar las amortizaciones de los mismos al cierre del ejercicio contable.
Resolución (por método vida útil)
| Bien de uso | Valor de origen | Vida útil | Amortización anual |
|---|---|---|---|
| Rodados | $1.500.000 | 5 años | $1.500.000 ÷ 5 = $300.000 |
| Instalaciones | $300.000 | 10 años | $300.000 ÷ 10 = $30.000 |
| Maquinarias | $5.000.000 | 10 años | $5.000.000 ÷ 10 = $500.000 |
| Inmuebles | $12.000.000 | 50 años | $12.000.000 ÷ 50 = $240.000 |
Resolución (por método porcentaje)
| Bien de uso | Valor de origen | % de amortización | Amortización anual |
|---|---|---|---|
| Rodados | $1.500.000 | 20 % | $1.500.000 × 20% = $300.000 |
| Instalaciones | $300.000 | 10 % | $300.000 × 10% = $30.000 |
| Maquinarias | $5.000.000 | 10 % | $5.000.000 × 10% = $500.000 |
| Inmuebles | $12.000.000 | 2 % | $12.000.000 × 2% = $240.000 |
Como ves, con cualquiera de los dos métodos llegás al mismo resultado.
Registración en el Libro Diario
| Cuenta | VP | Debe | Haber |
|---|---|---|---|
| Amortización de Bienes de Uso | RN+ | $1.070.000 | |
| a Amortización Acumulada Rodados | RA+ | $300.000 | |
| a Amortización Acumulada Instalaciones | RA+ | $30.000 | |
| a Amortización Acumulada Maquinarias | RA+ | $500.000 | |
| a Amortización Acumulada Inmuebles | RA+ | $240.000 |
La cuenta Amortización de Bienes de Uso es de resultado negativo (RN), y las cuentas Amortización Acumulada son regularizadoras del activo (RA) — restan valor a cada bien y siempre tienen saldo acreedor.
Ejemplo de amortización teniendo en cuenta valor residual
Una empresa tiene los siguientes bienes de uso:
- Un local cuyo valor de origen es de $20.000.000 y el valor residual es de $5.000.000
- Una camioneta con valor de origen de $5.000.000 y valor residual de $3.000.000
- Un aire acondicionado con valor de origen de $800.000 y valor residual de $100.000
Se pide calcular y registrar la amortización correspondiente al cierre del ejercicio.
Resolución
El primer paso, igual que en el ejemplo anterior, es calcular la amortización de cada bien. La diferencia es que acá los bienes tienen valor residual, así que antes de aplicar la fórmula hay que restarle el valor residual al valor de origen para obtener el valor amortizable.
Resolución (por método vida útil)
| Bien de uso | Valor de origen | Valor residual | Valor amortizable | Vida útil | Amortización anual |
|---|---|---|---|---|---|
| Local | $20.000.000 | $5.000.000 | $15.000.000 | 50 años | $15.000.000 ÷ 50 = $300.000 |
| Camioneta | $5.000.000 | $3.000.000 | $2.000.000 | 5 años | $2.000.000 ÷ 5 = $400.000 |
| Aire acondicionado | $800.000 | $100.000 | $700.000 | 10 años | $700.000 ÷ 10 = $70.000 |
Resolución (por método porcentaje)
| Bien de uso | Valor amortizable | % de amortización | Amortización anual |
|---|---|---|---|
| Local | $15.000.000 | 2 % | $15.000.000 × 2% = $300.000 |
| Camioneta | $2.000.000 | 20 % | $2.000.000 × 20% = $400.000 |
| Aire acondicionado | $700.000 | 10 % | $700.000 × 10% = $70.000 |
Registración en el Libro Diario
| Cuenta | VP | Debe | Haber |
|---|---|---|---|
| Amortización de Bienes de Uso | RN+ | $770.000 | |
| a Amortización Acumulada Local | RA+ | $300.000 | |
| a Amortización Acumulada Camioneta | RA+ | $400.000 | |
| a Amortización Acumulada Aire Acondicionado | RA+ | $70.000 |
Conclusiones
Las amortizaciones son la forma que tiene la contabilidad de reflejar algo que pasa en la realidad: los bienes de uso pierden valor con el tiempo, y ese desgaste tiene que quedar registrado en los libros de la empresa.
Para calcularlas necesitás cuatro datos — valor de origen, valor residual, vida útil y amortizaciones acumuladas — y podés llegar al mismo resultado usando la vida útil o el porcentaje de amortización, según lo que te resulte más cómodo. Si el bien tiene valor residual, primero restás ese valor del valor de origen y trabajás con el valor amortizable.
Después, esa amortización se registra en el Libro Diario con una cuenta de resultado negativo (Amortización de Bienes de Uso) contra una o varias cuentas regularizadoras del activo (Amortización Acumulada), una por cada bien.
Últimos post de EDI
- LOS SERES VIVOS: CARACTERÍSTICAS, CLASIFICACIÓN Y DIVERSIDAD DE LA VIDA
- LIVING ORGANISMS: CHARACTERISTICS, CLASSIFICATION, AND THE DIVERSITY OF LIFE
- ¿QUÉ ES LA BIOLOGÍA? LA CIENCIA QUE ESTUDIA LA VIDA
- ¿QUÉ ES LA FÍSICA? LA CIENCIA QUE BUSCA COMPRENDER LOS FENÓMENOS DE LA NATURALEZA
- LA EXPANSIÓN ÁRABE Y EL NACIMIENTO DEL CALIFATO
- Ensamble de Ideas