Cada vez que una empresa compra mercaderías, realiza una venta, cobra un cliente o paga una deuda, genera un documento que deja constancia de esa operación. Estos documentos, conocidos como documentos comerciales, son fundamentales porque permiten respaldar legalmente las operaciones realizadas y constituyen la principal fuente de información para realizar los registros contables.
En este artículo conoceremos cuáles son los documentos comerciales más utilizados, quiénes están obligados a emitirlos, qué función cumple cada uno y por qué son tan importantes para la administración y la contabilidad de una empresa. Además, veremos cómo cada uno de ellos sirve como respaldo para registrar correctamente las operaciones en el Libro Diario y mantener un adecuado control de la actividad
¿Qué son los documentos comerciales?
Los documentos comerciales son comprobantes que respaldan las operaciones realizadas por una empresa, como compras, ventas, pagos, cobros o el traslado de mercaderías. Además de servir como constancia de estas operaciones, constituyen la principal fuente de información para realizar los registros contables y permiten llevar un adecuado control de la actividad comercial.
Para que tengan validez legal, estos documentos deben confeccionarse respetando las normas establecidas por la legislación vigente.
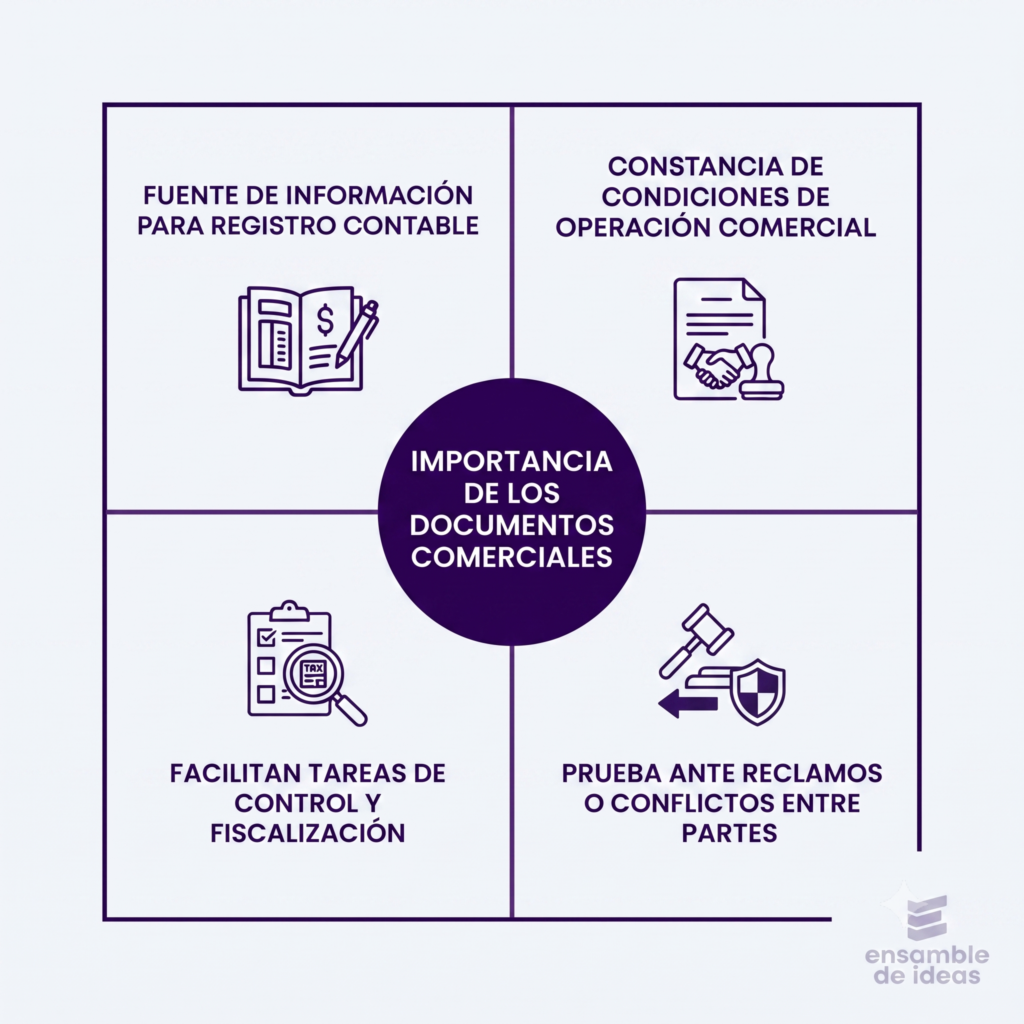
Su importancia radica en que:
- Constituyen la principal fuente de información para el registro contable.
- Dejan constancia de las condiciones en las que se realizó una operación comercial.
- Facilitan las tareas de control y fiscalización.
- Sirven como prueba ante posibles reclamos o conflictos entre las partes.
¿Quiénes están obligados a emitirlos?
En general, están obligados a emitir documentos comerciales todas las personas o empresas que realizan operaciones comerciales. Entre ellas se encuentran:
- Quienes venden bienes o mercaderías.
- Quienes prestan servicios.
- Quienes realizan la locación (alquiler) de bienes muebles o inmuebles.
En la actualidad, muchos de estos documentos se emiten en formato electrónico. Por este motivo, ya no siempre existe un original y una copia en papel, aunque tanto el emisor como el receptor deben conservar el comprobante correspondiente de acuerdo con la normativa vigente.
¿Cuáles son los documentos comerciales más usados?
Tipos de documentos comerciales
Los documentos comerciales más utilizados son:
- Factura (en papel o electrónica) y comprobantes equivalentes.
- Remito (en papel o electrónico).
- Recibo (en papel o electrónico).
- Nota de crédito (en papel o electrónica).
- Nota de débito (en papel o electrónica).
- Cheque (tradicional o e-cheq).
- Pagaré (tradicional o electrónico, donde la legislación lo permita).
- Comprobante de tarjeta de crédito o débito (físico o digital).
- Extracto bancario (impreso o digital).
A continuación, analizaremos cada uno de ellos.
Facturas, tickets y controladores fiscales
¿Qué es una factura?
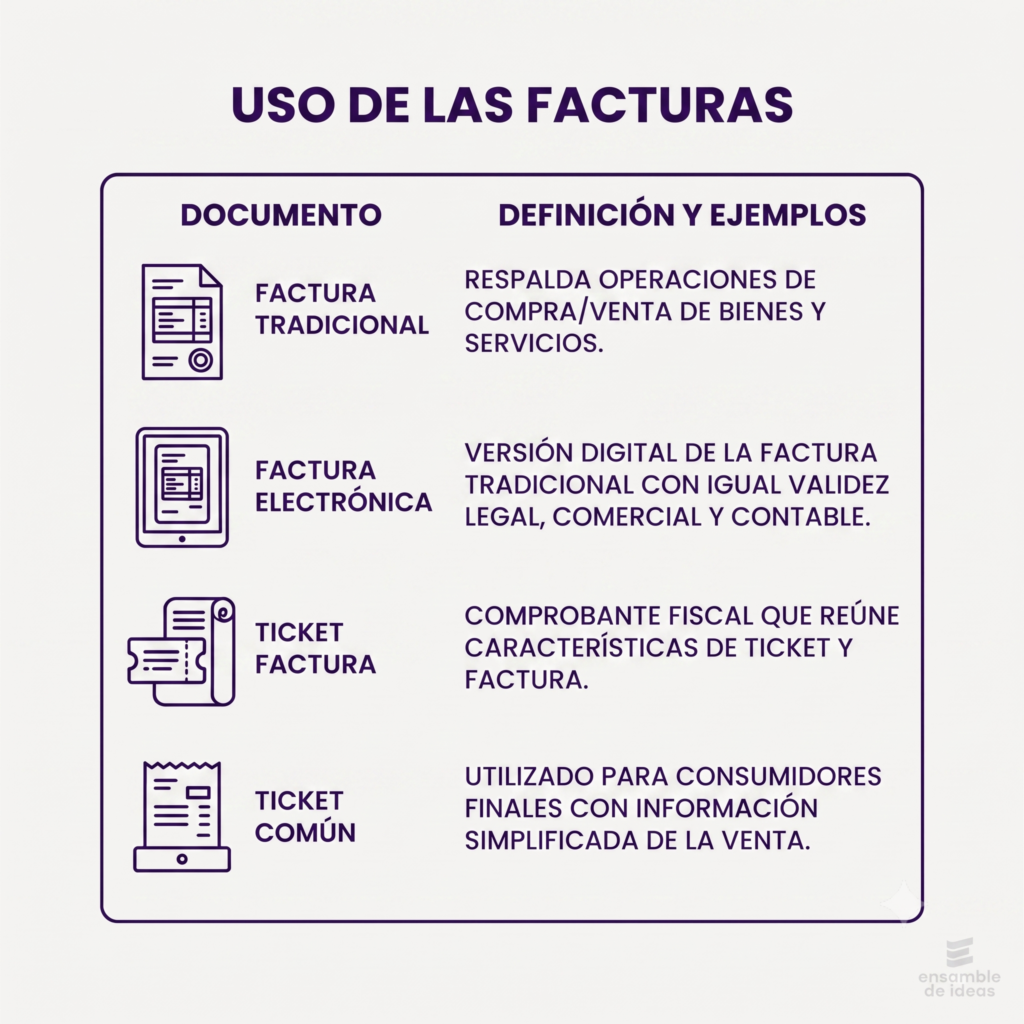
La factura es el documento comercial que respalda una operación de compra y venta de bienes o la prestación de servicios. En ella se detallan los datos del vendedor y del comprador, la descripción de los productos o servicios, las cantidades, los precios, los impuestos aplicables y el importe total de la operación. Además, indica las condiciones de pago acordadas entre las partes.
Desde el punto de vista contable, la factura constituye el principal comprobante para registrar una compra o una venta en el Libro Diario, ya que representa el nacimiento de la obligación de pago para el comprador y del derecho de cobro para el vendedor.
Tradicionalmente, las facturas se emitían en original y duplicado. El original era entregado al comprador como comprobante de la compra, mientras que el duplicado quedaba en poder del vendedor como respaldo de la venta.
En la actualidad, con la generalización de la factura electrónica, ya no siempre existen dos ejemplares impresos. Sin embargo, el comprobante continúa estando disponible tanto para el comprador como para el vendedor, quienes deben conservarlo como respaldo de la operación realizada.
¿Qué es la factura electrónica?
La factura electrónica es la versión digital de la factura tradicional y posee exactamente la misma validez legal, comercial y contable. Actualmente es el comprobante más utilizado en Argentina y su emisión se realiza mediante los sistemas autorizados por ARCA.
Su principal ventaja es que permite emitir, enviar, almacenar y consultar los comprobantes de manera completamente digital, sin necesidad de imprimirlos. Sin embargo, más allá de su formato, cumple exactamente la misma función que una factura en papel.
¿Qué es un ticket factura?
El ticket factura es un comprobante fiscal que reúne las características de un ticket y de una factura. Al igual que una factura tradicional, acredita una operación comercial y contiene toda la información fiscal necesaria para respaldarla.
Este tipo de comprobante suele utilizarse en comercios con un gran volumen de ventas al público, como supermercados, estaciones de servicio, farmacias y cadenas de comercios minoristas. Actualmente puede emitirse mediante controladores fiscales de nueva tecnología o a través de otros sistemas de facturación autorizados por ARCA.
Es importante diferenciar el ticket común del ticket factura. El ticket común se utiliza, por lo general, para operaciones con consumidores finales y contiene información simplificada de la venta. En cambio, el ticket factura cumple con todos los requisitos de una factura y puede emitirse para distintos tipos de compradores, de acuerdo con su situación fiscal.
En Argentina, el tipo de factura que debe emitirse depende de la situación fiscal del vendedor y del comprador. Por este motivo existen distintos tipos de comprobantes, como las facturas A, B, C, M, E y T, cada una destinada a determinadas operaciones.
Remitos
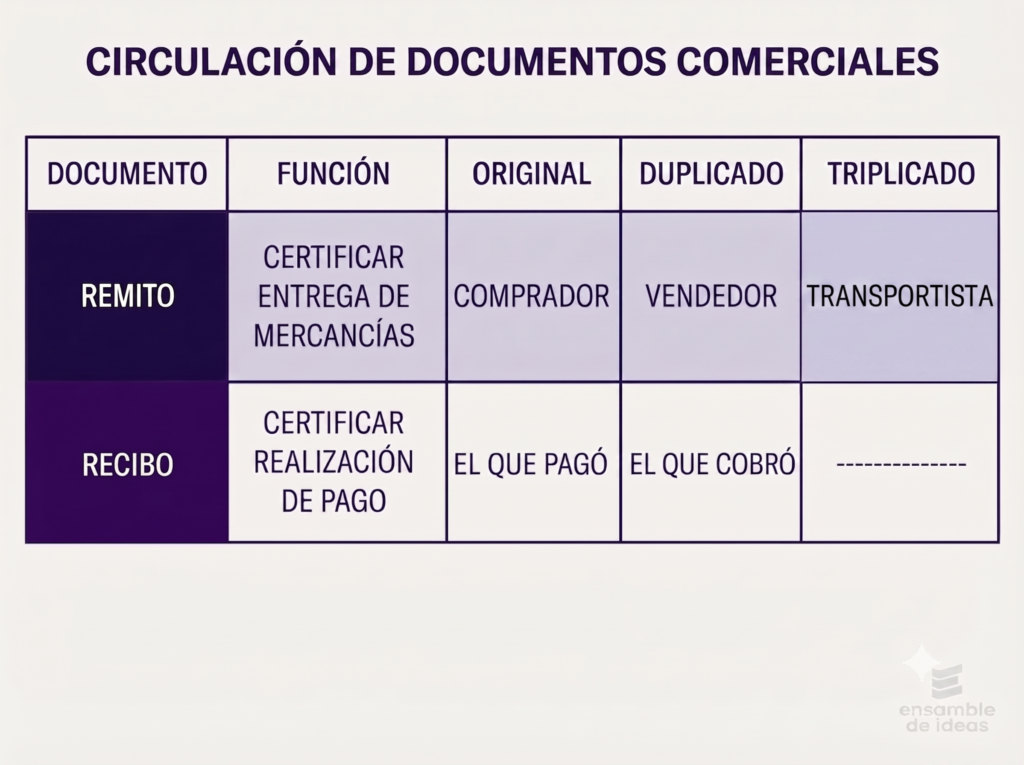
El remito es el documento comercial que acompaña el traslado y la entrega de mercaderías. Su función principal es dejar constancia de que los bienes fueron enviados por el vendedor y recibidos por el comprador.
Tradicionalmente, se emite en tres ejemplares: original, duplicado y triplicado. El original queda en poder del comprador, el duplicado, firmado por el comprador, es devuelto al vendedor como constancia de la recepción de la mercadería y el triplicado queda en poder del transportista como comprobante de haber realizado la entrega. Actualmente, muchas empresas utilizan remitos electrónicos, aunque su finalidad continúa siendo la misma: acreditar la entrega de los bienes.
Es importante destacar que el remito, por sí solo, no genera una obligación de pago, ya que únicamente certifica la entrega de la mercadería. La operación comercial queda respaldada por la correspondiente factura.
Recibo
El recibo es el documento comercial que acredita que una persona o empresa recibió una determinada suma de dinero como pago total o parcial de una deuda, o por cualquier otro concepto.
Tradicionalmente, se emite en original y duplicado. El original es entregado a quien efectúa el pago como comprobante, mientras que el duplicado queda en poder de quien recibe el dinero. Actualmente, los recibos pueden emitirse tanto en formato impreso como electrónico, conservando en ambos casos la misma validez legal y comercial.
Todo recibo debe contener, como mínimo, la fecha de emisión, los datos del emisor y del pagador, el importe recibido, el concepto del pago, el medio utilizado para efectuarlo (efectivo, transferencia, cheque, tarjeta, entre otros) y la firma o validación correspondiente de quien recibe el dinero.
Desde el punto de vista contable, el recibo constituye el comprobante que respalda el cobro de un crédito o la cancelación total o parcial de una deuda.
Nota de Crédito y Nota de Débito
La nota de crédito y la nota de débito son documentos comerciales que se utilizan para modificar el importe de una factura ya emitida. Estos comprobantes permiten corregir o ajustar el saldo que un cliente mantiene con el vendedor cuando, por diferentes motivos, es necesario disminuirlo o aumentarlo.
La nota de crédito se emite cuando corresponde disminuir el importe que el cliente debe pagar. Algunas de las causas más frecuentes son devoluciones de mercaderías, descuentos otorgados con posterioridad a la venta, errores en la facturación o bonificaciones. En otras palabras, la nota de crédito reduce la deuda del cliente.
La nota de débito, en cambio, se utiliza cuando es necesario aumentar el importe adeudado por el cliente. Esto puede ocurrir por la incorporación de intereses por mora, gastos de transporte, diferencias de precio, cargos omitidos en la factura o errores en la facturación. En consecuencia, la nota de débito incrementa la deuda del cliente.
Ambos documentos se emiten en original y duplicado. El original es entregado al cliente, mientras que el duplicado queda en poder del vendedor. En la actualidad, la mayoría de las notas de crédito y de débito se emiten en formato electrónico, aunque conservan la misma validez legal y contable.
Desde el punto de vista contable, la nota de crédito disminuye el importe de una cuenta por cobrar o por pagar, mientras que la nota de débito lo incrementa.
Cheque
El cheque es un documento comercial mediante el cual una persona o empresa (librador) ordena a un banco pagar una determinada suma de dinero a otra persona o empresa (beneficiario), utilizando los fondos disponibles en su cuenta bancaria.
Actualmente, los cheques pueden emitirse tanto en formato papel como en formato electrónico (e-cheq), teniendo ambos la misma validez legal y comercial.
Existen dos tipos principales de cheques:
- Cheque común o al día: se emite con la fecha del día en que se confecciona y puede cobrarse desde ese mismo momento. El beneficiario dispone, en general, de 30 días corridos desde la fecha de emisión para presentarlo al cobro.
- Cheque de pago diferido: también se emite y se firma en la fecha en que se confecciona, pero el pago se pospone para una fecha futura indicada en el propio cheque. Esa fecha puede diferirse hasta un máximo de 360 días, según la legislación vigente. Esto permite al emisor comprometer un pago hoy, pero efectuarlo más adelante.
Tanto los cheques comunes como los de pago diferido pueden ser endosados, salvo que contengan una cláusula que lo prohíba. El endoso consiste en transferir el derecho de cobro del cheque a otra persona mediante la firma del beneficiario en el reverso del documento o a través del procedimiento correspondiente en el caso del e-cheq.
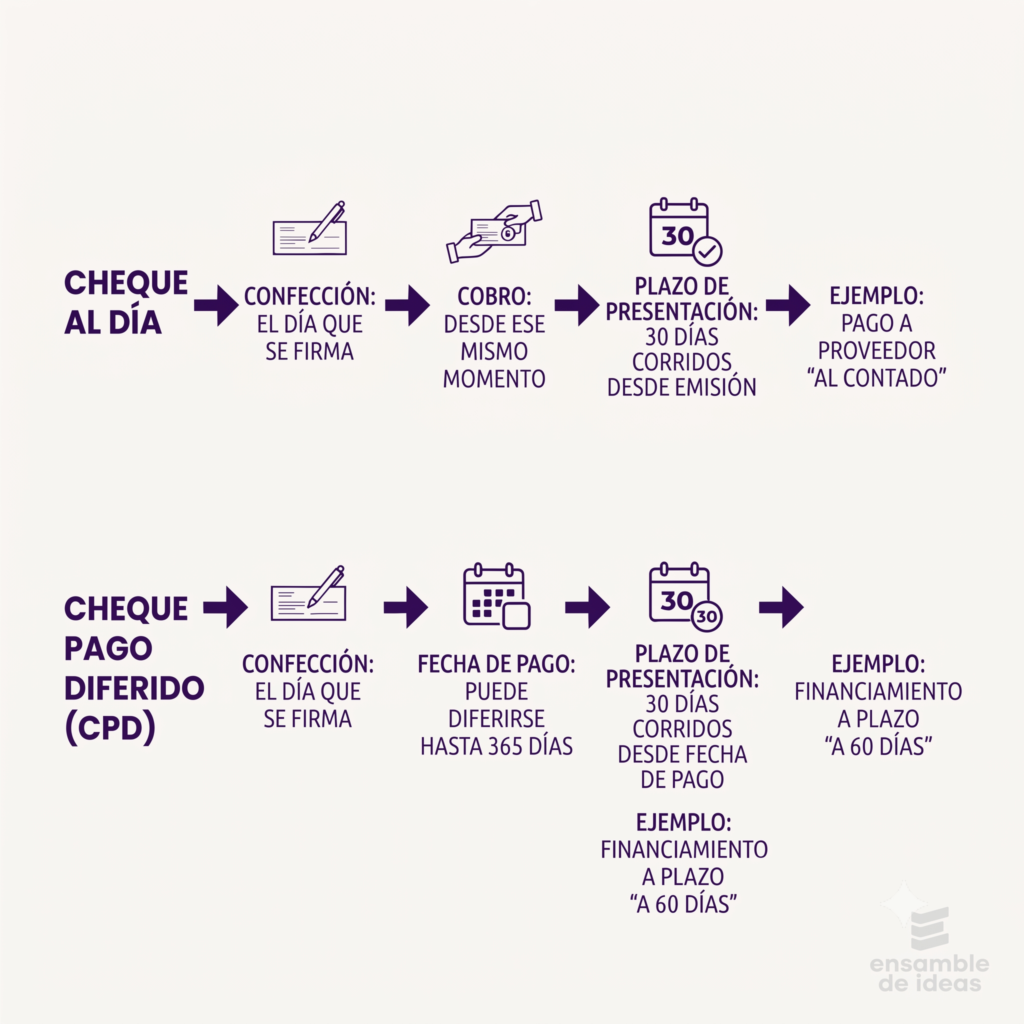
Es importante tener en cuenta que los cheques deben presentarse al cobro dentro de los plazos establecidos por la legislación vigente. En Argentina, para los cheques emitidos en el país, ese plazo es, por lo general, de 30 días corridos contados desde la fecha en que el cheque puede hacerse efectivo. Si ese plazo vence, el banco puede rechazar su pago por presentación fuera de término, aunque la deuda que dio origen al cheque continúa existiendo.
Desde el punto de vista contable, el cheque es uno de los medios de pago más utilizados para cancelar deudas entre empresas y respaldar operaciones comerciales.
Pagarés
El pagaré es un documento comercial mediante el cual una persona física o jurídica se compromete, de manera escrita e incondicional, a pagar una determinada suma de dinero en una fecha establecida.
Para que tenga validez, un pagaré debe contener, como mínimo, la siguiente información:
- El importe adeudado, expresado en números y en letras.
- La fecha de emisión y la fecha de vencimiento.
- El nombre del deudor (quien se compromete a pagar).
- El nombre del acreedor (quien tiene derecho a cobrar).
- El lugar donde debe efectuarse el pago.
- La firma del deudor.
En muchos casos, los pagarés son transferibles mediante endoso, lo que permite que el acreedor ceda el derecho de cobro a otra persona.
Desde el punto de vista contable, el pagaré representa una promesa de pago y respalda el reconocimiento de una deuda que será cancelada en una fecha futura.
Comprobantes de tarjeta de crédito
Los comprobantes de tarjeta de crédito y débito son documentos que respaldan las operaciones realizadas mediante estos medios de pago. Pueden emitirse en formato impreso o digital y contienen información como la fecha de la operación, el importe, el comercio interviniente y, según el caso, datos parciales de la tarjeta utilizada.
Cuando un cliente paga con tarjeta, la entidad financiera o el procesador de pagos autoriza la operación y, posteriormente, acredita el importe correspondiente al comercio, descontando las comisiones y otros cargos que pudieran corresponder.
Desde el punto de vista contable, estos comprobantes sirven como respaldo para registrar ventas, cobros y los importes pendientes de acreditación por parte de las entidades financieras.
Extractos bancarios
El extracto bancario (también llamado resumen de cuenta) es el documento emitido por una entidad financiera que detalla todos los movimientos registrados en una cuenta bancaria durante un período determinado, así como el saldo disponible al finalizar ese período.
En él se reflejan ingresos, egresos, transferencias, depósitos, débitos automáticos, cheques, intereses, comisiones y cualquier otra operación realizada sobre la cuenta. Cada movimiento incluye la fecha, una descripción de la operación, el importe y el saldo resultante.
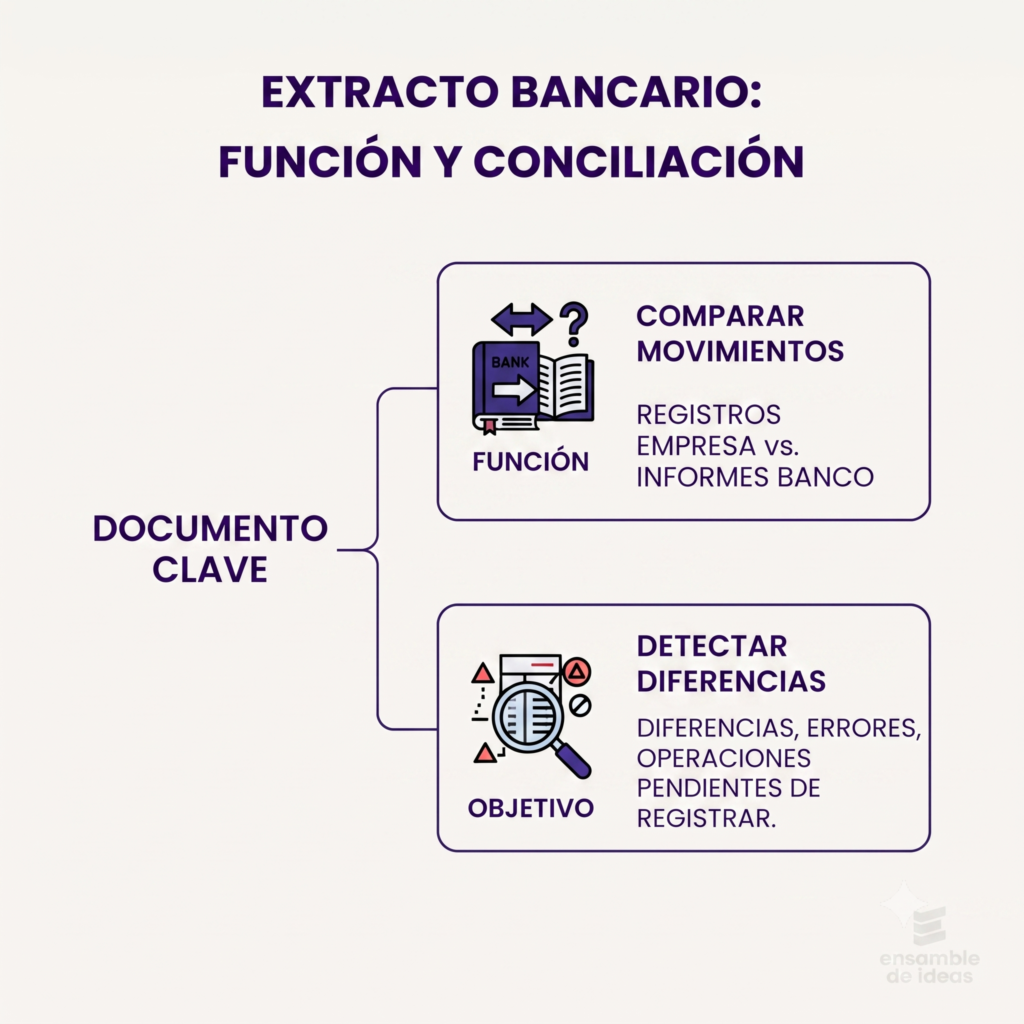
Desde el punto de vista contable, el extracto bancario es el documento utilizado para realizar la conciliación bancaria, es decir, comparar los movimientos registrados por la empresa con los informados por el banco para detectar diferencias, errores u operaciones pendientes de registrar.
Conservación de los documentos comerciales
Los documentos comerciales constituyen el respaldo de las registraciones contables y deben conservarse durante el plazo establecido por la legislación vigente.
En Argentina, el Código Civil y Comercial y las normas tributarias establecen, en términos generales, que la documentación comercial y contable debe conservarse durante 10 años, ya sea en formato papel o electrónico, siempre que se garantice su integridad y disponibilidad cuando sea requerida.
Se recomienda archivarlos de forma ordenada, generalmente por fecha de emisión, para facilitar su consulta y control.
Documentos comerciales no válidos
Existen documentos que son utilizados habitualmente en la actividad comercial, pero que no sustituyen a una factura u otro comprobante fiscal cuando la normativa exige su emisión.
Algunos de ellos son:
- Presupuestos.
- Órdenes de compra.
- Notas de pedido.
- Órdenes de trabajo.
- Comandas.
- Tiras o comprobantes emitidos por calculadoras no fiscales.
Estos documentos pueden servir para organizar o documentar distintas etapas de una operación comercial, pero por sí solos no acreditan una venta ni reemplazan a los comprobantes fiscales correspondientes, por lo tanto no pueden ser usados para la registración contable de las operaciones.
Conclusiones
Los documentos comerciales son indispensables para el funcionamiento de cualquier empresa, ya que respaldan legalmente las operaciones realizadas y constituyen la principal fuente de información para los registros contables. Conocer su función y saber cuándo se utiliza cada uno facilitará la comprensión de temas posteriores, como el registro de operaciones en el Libro Diario.
Últimos post en EDI
- LOS SERES VIVOS: CARACTERÍSTICAS, CLASIFICACIÓN Y DIVERSIDAD DE LA VIDA
- LIVING ORGANISMS: CHARACTERISTICS, CLASSIFICATION, AND THE DIVERSITY OF LIFE
- ¿QUÉ ES LA BIOLOGÍA? LA CIENCIA QUE ESTUDIA LA VIDA
- ¿QUÉ ES LA FÍSICA? LA CIENCIA QUE BUSCA COMPRENDER LOS FENÓMENOS DE LA NATURALEZA
- LA EXPANSIÓN ÁRABE Y EL NACIMIENTO DEL CALIFATO
- Ensamble de Ideas
Los documentos comerciales más usados – Ensamble de Ideas – Copyright – MMXXIII