Imaginate que alguien te pregunta cuánto vale tu empresa. Podrías responder de dos formas muy distintas — y las dos son correctas, solo que responden preguntas diferentes. Una cosa es todo lo que la empresa tiene y le deben, y otra muy distinta es lo que realmente le queda después de pagar sus deudas. Ahí está el corazón de la diferencia entre Patrimonio y Patrimonio Neto, dos conceptos que suenan casi idénticos pero que en contabilidad significan cosas distintas.
Para entenderlos bien, primero hay que ver cómo se arma el patrimonio de una empresa.
¿Cómo está conformado el patrimonio de una empresa?
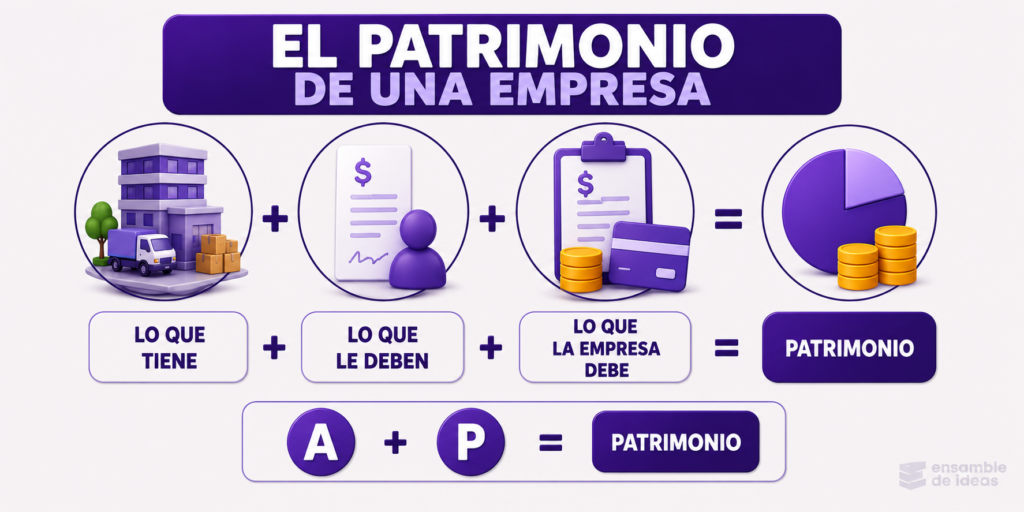
Una empresa necesita tener una gran variedad de bienes para poder funcionar en el día a día: mercadería, muebles, computadoras, dinero en efectivo. Además, seguramente tiene plata que otros le deben — ventas que hizo y todavía no le pagaron. A esas deudas a favor se las llama derechos de cobro, y junto con los bienes forman el Activo.
Pero una empresa también tiene deudas propias, cosas que debe pagar a terceros: a proveedores, a un banco, a quien sea. A eso se lo llama Pasivo.
La suma de todo lo que tiene (Activo) más lo que debe (Pasivo) es el Patrimonio.
Las variaciones en el Patrimonio
El Patrimonio, sin embargo, no se queda quieto. Cada vez que la empresa hace una operación —comprar, vender, cobrar, pagar— el Activo y el Pasivo aumentan o disminuyen.
Por ejemplo, al comprar mercadería en efectivo, el Activo aumenta porque tenés más bienes para vender, pero al mismo tiempo tenés menos dinero porque pagaste lo que compraste. También pudiste haber comprado una computadora y haberla dejado a deber: el Activo aumenta porque ahora hay más computadoras en la empresa, pero el Pasivo también aumenta porque esa compra todavía no se pagó.
A esos cambios se los llama variaciones patrimoniales, y siempre implican un intercambio: algo se da a cambio de otra cosa. Existen tres tipos:
- Permutativas: se dan entre activos, entre pasivos, o entre ambos. El capital no cambia.
- Modificativas: acá sí cambia el capital, por ingresos o egresos.
- Mixtas: pasan las dos cosas a la vez — se modifica el capital y además hay un intercambio de bienes o deudas.
Estas variaciones son la base para registrar todo en el Libro Diario. Si querés profundizar en el proceso de registración, te dejamos este artículo sobre variaciones patrimoniales.
¿Y entonces qué es el Patrimonio Neto?
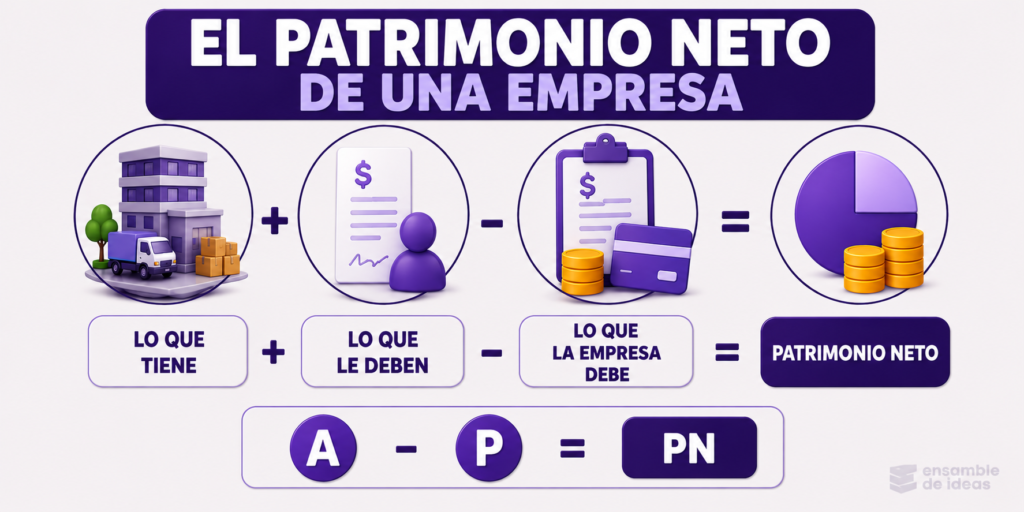
A diferencia del anterior, el Patrimonio Neto sale de restarle las deudas a todo lo que tenés: al Activo le restás el Pasivo.
Activo − Pasivo = Patrimonio Neto
¿Qué logro al hacer esta cuenta? Saber cuánto realmente me quedaría si usara mis bienes para cancelar todo lo que debo. A esta ecuación, en contabilidad, se la llama ecuación patrimonial estática.
Conclusiones
Ya tenés las dos cuentas más básicas de la contabilidad. El Patrimonio te dice todo lo que la empresa tiene y le deben, sumado a todo lo que debe. El Patrimonio Neto te dice, en cambio, cuánto le queda realmente a esa empresa una vez saldadas sus deudas — es la foto más honesta de su situación.
Y esa foto no es fija: cada operación que la empresa hace —comprar, vender, cobrar, pagar— la mueve un poco, a través de las variaciones patrimoniales que vimos más arriba.
Últimos post en EDI
- LOS SERES VIVOS: CARACTERÍSTICAS, CLASIFICACIÓN Y DIVERSIDAD DE LA VIDA
- LIVING ORGANISMS: CHARACTERISTICS, CLASSIFICATION, AND THE DIVERSITY OF LIFE
- ¿QUÉ ES LA BIOLOGÍA? LA CIENCIA QUE ESTUDIA LA VIDA
- ¿QUÉ ES LA FÍSICA? LA CIENCIA QUE BUSCA COMPRENDER LOS FENÓMENOS DE LA NATURALEZA
- LA EXPANSIÓN ÁRABE Y EL NACIMIENTO DEL CALIFATO
- Ensamble de Ideas
Patrimonio y Patrimonio Neto: la confusión que casi todos tienen al empezar contabilidad – Ensamble de Ideas – Copyright 2026